اختصاصی/انتقاد عابدین از اجرای گزینشی مقررات مالیاتی و ثبت تکراری اطلاعات در سامانهها؛
بخشنامههای ناظر بر حقوق مؤدیان باید با جدیت اجرا شوند/مطالبه استقلال عملی دادرسی مالیاتی و بیمهای
بابک عابدین، رئیس اتحادیه تولیدکنندگان و صادرکنندگان صنعت چاپ و بستهبندی ایران، در نشست کمیسیون بهبود محیط کسبوکار و رفع موانع تولید اتاق بازرگانی تهران، از فاصله میان مقررات مالیاتی و اجرای آنها انتقاد کرد و خواستار احراز مستند درآمدیبودن تراکنشهای بانکی، اجرای یکسان بخشنامهها و تحقق استقلال دادرسی مالیاتی و بیمهای شد.
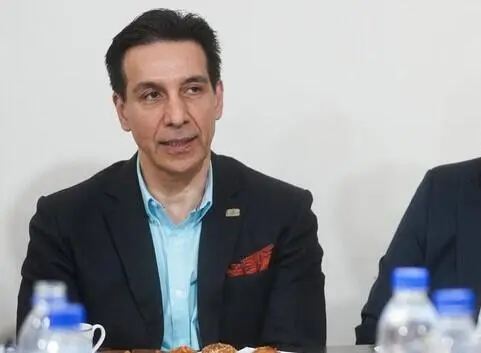
نشست کمیسیون بهبود محیط کسبوکار و رفع موانع تولید اتاق بازرگانی تهران با حضور نمایندگانی از مرکز دادرسی مالیاتی، دبیرخانه هیئتهای تشخیص مطالبات تأمین اجتماعی و دبیرخانه کمیسیون حقوقی هیئت دولت، به بررسی اجرای بند «ت» ماده ۲۷ قانون برنامه هفتم پیشرفت و مشکلات فعالان اقتصادی در فرایندهای رسیدگی به اختلافات مالیاتی و بیمهای اختصاص داشت.
عابدین با اشاره به تجربه رسیدگی به یکی از پروندههای مالیاتی مربوط به عملکرد سال ۱۳۹۹ توضیح داد که در جریان رسیدگی، نسبت به درآمد تلقیشدن تراکنشهای مورد استناد اعتراض و از مسئول رسیدگی درخواست شد مستندات احراز درآمدیبودن این وجوه را ارائه کند.
به گفته او، با وجود استناد به بخشنامه مربوط به نحوه رسیدگی به تراکنشهای بانکی، مفاد آن در رسیدگی مورد توجه قرار نگرفت و به مراجعهکنندگان اعلام شد که موضوع را از طریق مقام صادرکننده بخشنامه پیگیری کنند.
وی این تجربه را نمونهای از فاصله میان مقررات ابلاغشده و اجرای آنها دانست و تاکید کرد که پیامد چنین رویههایی مستقیما متوجه فعالیت بنگاههاست و نمیتوان آن را صرفا اختلافنظر حقوقی تلقی کرد.
لزوم احراز مستند درآمد و اعلام مبنای تشخیص مالیات
عابدین با استناد به ماده ۲۳۷ قانون مالیاتهای مستقیم یادآور شد که برگ تشخیص مالیات باید بر ماخذ صحیح و دلایل و اطلاعات کافی استوار باشد و فعالیتها و درآمدهای مبنای تشخیص، بهصراحت برای مودی روشن شود. همچنین در صورت درخواست مودی، جزئیات گزارش مبنای صدور برگ تشخیص و توضیحات مربوط باید در اختیار او قرار گیرد که متاسفانه سامانههای لایهای درون سازمانی مانند سامانه ستاره سازمان امور مالیاتی، این امکان را به مودی و حتی ممیز رسیدگی نیز نمیدهند.
او همچنین به آرای شماره ۲۰۷۷ و ۲۰۷۸ هیئت عمومی دیوان عدالت اداری، مورخ ۲۲ آذر ۱۴۰۱، استناد کرد و توضیح داد که در این آرا، صرف انجام تراکنش بانکی به معنای تحقق درآمد شناخته نشده و در چارچوب مقررات مورد رسیدگی، بار اثبات درآمدیبودن تراکنشها بر عهده ماموران مالیاتی است.
عابدین تأکید کرد که در رسیدگی به تراکنشهای عملکرد سال ۱۳۹۹، باید ماهیت وجوه و ارتباط آنها با فعالیت شغلی مودی بررسی شود و صرف ورود وجه به حساب بانکی، جایگزین احراز درآمد نشود.
وی در ادامه، بخشنامه شماره ۲۰۰/۴۵۴۱۸/د مورخ ۱۰ شهریور ۱۴۰۵ سازمان امور مالیاتی کشور را مورد اشاره قرار داد. این بخشنامه به رسیدگی به اظهارنامههای برآوردی عملکرد سال ۱۳۹۹ موضوع ماده ۹۷ قانون مالیاتهای مستقیم مربوط است؛ در مواردی که درآمد مشمول مالیات صرفا بر مبنای سرجمع تراکنشهای بانکی محاسبه شده و هنگام تهیه گزارش و صدور برگ تشخیص، اسناد و مدارکی برای اثبات درآمدیبودن آنها در دسترس نبوده است.
او توضیح داد که مطابق این بخشنامه، در چارچوب رسیدگیهای مقرر، چنانچه مودی مبلغ کمتری را بهعنوان درآمد بپذیرد، برگ تشخیص یا مالیات قطعی باید اصلاح شود و در صورت عدم پذیرش مودی و عدم احراز درآمدیبودن تراکنشها، آثار مالیاتی سرجمع مبالغ واریزی حذف شود.
عابدین خواستار آن شد که این حکم در رسیدگی به پروندههای مشمول، بهصورت یکسان اجرا شود و مودی برای برخورداری از حقوق تصریحشده خود، ناچار به پیگیریهای مکرر نباشد.
مؤدی نباید هزینه ناهماهنگی میان صادرکننده و مجری بخشنامه را بپردازد
رئیس اتحادیه تولیدکنندگان و صادرکنندگان صنعت چاپ و بستهبندی ایران، با انتقاد از استناد برخی مسئولان رسیدگی به وجود قوانین بالادستی برای اجرا نکردن بخشنامههای حمایتی، گفت که انتظار میرود بخشنامه صادرشده از سوی رئیس سازمان امور مالیاتی، پس از بررسی قوانین و مقررات و با توجه به شرایط اقتصادی و مسائل اجرایی تدوین شده باشد.
او این پرسش را مطرح کرد که اگر حکم قانونی دیگری مانع اجرای بخشنامه است، چرا چنین بخشنامهای صادر و به ادارات مالیاتی ابلاغ شده و مسئولیت رفع این تعارض بر عهده کدام مرجع است؟
عابدین افزود: مودی نباید هزینه ناهماهنگی میان مرجع صادرکننده بخشنامه و واحدهای مجری را بپردازد. به گفته او، همانگونه که بخشنامههای مبنای مطالبه مالیات با جدیت اجرا میشوند، بخشنامههای ناظر بر رعایت حقوق مودیان، اصلاح تشخیص و حذف مطالبات فاقد مستند نیز باید با همان جدیت اجرا شوند.
وی تأکید کرد: استناد به قوانین بالادستی باید در همه موارد یکسان باشد و نمیتوان صرفا هنگام اجرای مقررات به نفع مودی، از وجود موانع قانونی سخن گفت. هر تعارض واقعی باید از مسیر قانونی و توسط مرجع صلاحیتدار تعیین تکلیف شود.
مطالبه نتیجه عملی استقلال دادرسی
عابدین در بخش دیگری از سخنان خود، به بند «ت» ماده ۲۷ قانون برنامه هفتم پیشرفت اشاره کرد که وزارت امور اقتصادی و دارایی را با همکاری وزارت تعاون، کار و رفاه اجتماعی مکلف کرده است تا پایان سال اول برنامه، تمهیدات قانونی انتزاع فرایندهای دادرسی مالیاتی از سازمان امور مالیاتی کشور و دادرسی بیمه از وزارت تعاون، کار و رفاه اجتماعی و ایجاد مراکز مستقل را فراهم کند.
او با اشاره به سپریشدن مهلت مقرر، خواستار اعلام اقدامات انجامشده، موانع باقیمانده و زمانبندی تحقق استقلال عملی دادرسی مالیاتی و بیمهای شد.
الزام بخش خصوصی و دستگاههای اجرایی به رعایت قانون
عابدین در پایان، با اشاره به ثبت صورتحسابهای الکترونیکی در سامانه مودیان و ارائه اطلاعات درآمد، هزینه و معاملات از طریق سازوکارهای مالیاتی، از الزام بنگاهها به ورود مجدد اطلاعات مالی در سامانههای متعدد انتقاد کرد. او این پرسش را مطرح کرد که وقتی اطلاعات از فعالان اقتصادی دریافت شده است، چرا دستگاههای اجرایی بهجای تبادل اطلاعات و استفاده از دادههای موجود، بار ثبت و ارائه مکرر آنها را بر دوش بنگاهها میگذارند؟
وی با اشاره به تکلیف کارفرمایان به تهیه و ارسال فهرست بیمه کارکنان، خواستار اعلام مستند قانونی الزام به ثبت مجدد اطلاعات مالی و معاملاتی در سامانه تامین اجتماعی شد و تأکید کرد که هر مطالبه اضافی باید مستند به حکم قانونی مشخص و در حدود اختیارات سازمان باشد.
به گفته عابدین، همانگونه که بخش خصوصی موظف به رعایت قانون و انجام تکالیف خود است، دستگاههای اجرایی نیز باید به حدود اختیارات و تکالیف قانونی خود پایبند باشند، مطالبه فعالان اقتصادی، اجرای قانون، حذف تکالیف تکراری و پرهیز از تحمیل الزامات فاقد مبنای قانونی است.
او همچنین بر استفاده از ظرفیتهای قانونی اتاق بازرگانی برای پیگیری این مطالبات و دریافت پاسخ مشخص از دستگاههای مسئول تأکید کرد.