۷۱ درصد تسهیلات بانکی به سه نهاد رسید/ آستان قدس در صدر دریافتکنندگان
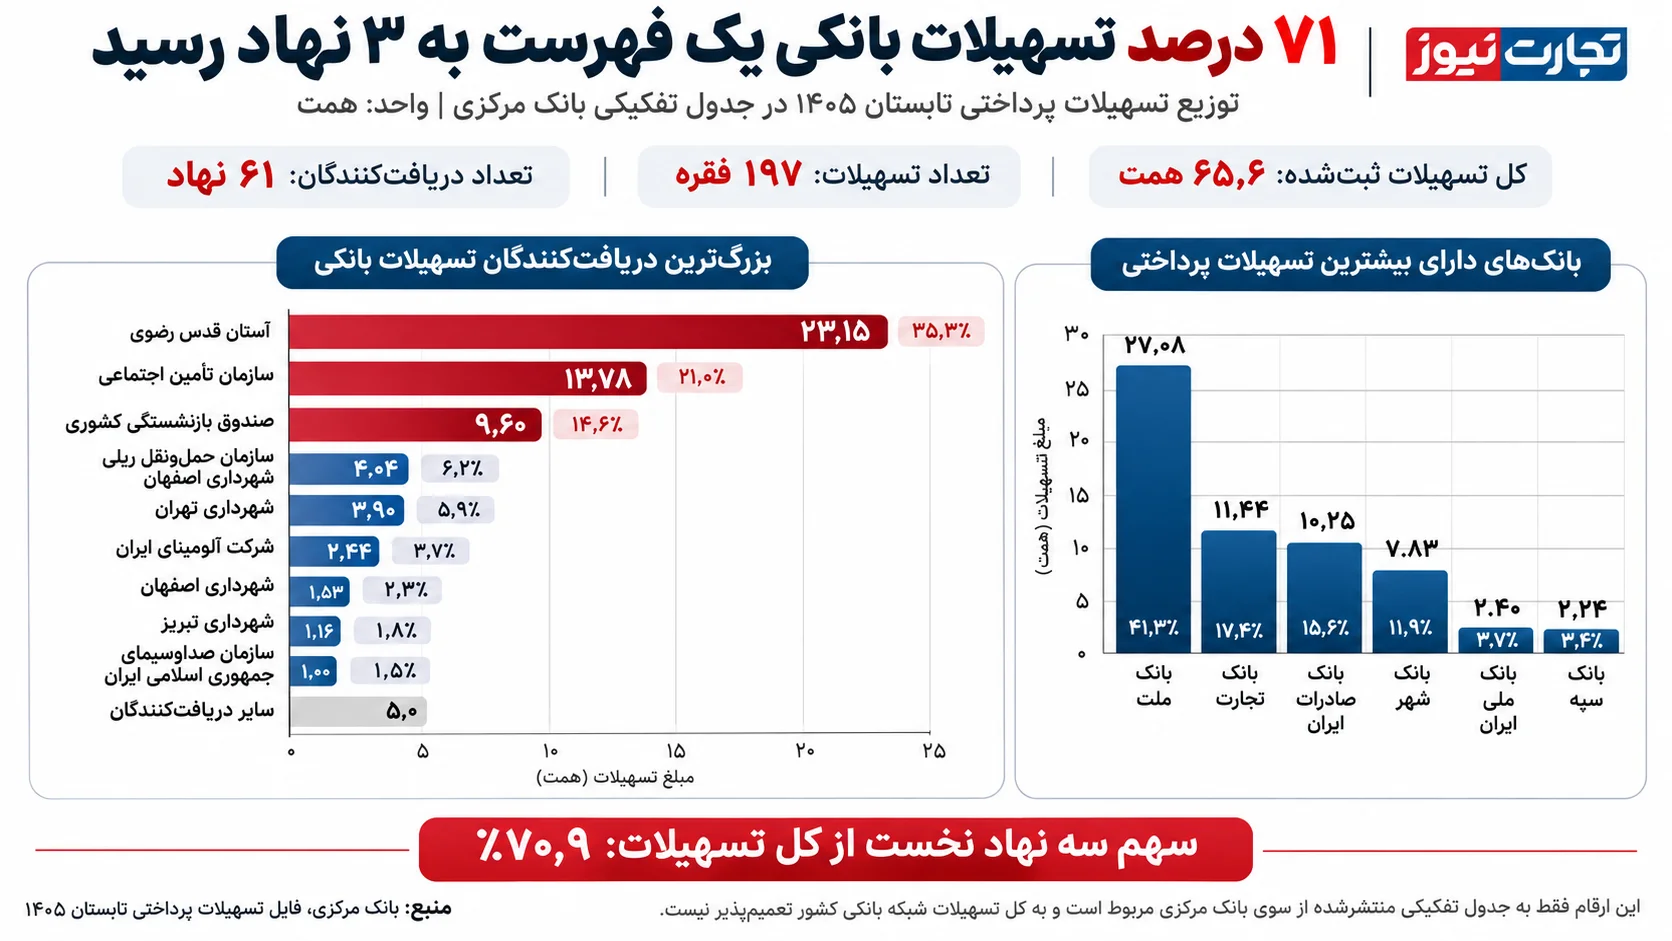
بررسی آمار تسهیلات بانکی تابستان ۱۴۰۵ نشان میدهد از مجموع ۶۵.۶ همت اعتبار ثبتشده در فهرست تفکیکی بانک مرکزی، حدود ۷۰.۹ درصد به سه نهاد آستان قدس رضوی، سازمان تأمین اجتماعی و صندوق بازنشستگی کشوری اختصاص یافته و در سمت پرداخت نیز سه بانک ملت، تجارت و صادرات بیش از ۷۴ درصد منابع را در اختیار داشتهاند.
توزیع تسهیلات بانکی در تابستان ۱۴۰۵ نشاندهنده تمرکز قابلتوجه منابع اعتباری در میان تعداد محدودی از دریافتکنندگان و بانکهای پرداختکننده است. بر اساس دادههای بانک مرکزی، مجموع تسهیلات ثبتشده در فهرست تفکیکی مورد بررسی به ۶۵.۶ همت میرسد که در قالب ۱۹۷ فقره تسهیلات به ۶۱ نهاد پرداخت شده است؛ با این حال، بخش عمده ارزش این منابع در اختیار چند دریافتکننده بزرگ قرار گرفته است.
بررسی ارقام نشان میدهد سه نهاد آستان قدس رضوی، سازمان تأمین اجتماعی و صندوق بازنشستگی کشوری در مجموع ۴۶.۵۳ همت تسهیلات دریافت کردهاند؛ رقمی که معادل ۷۰.۹ درصد کل تسهیلات این فهرست است. در سمت پرداخت نیز بانک ملت، بانک تجارت و بانک صادرات ایران با مجموع ۴۸.۸ همت، بیش از ۷۴ درصد منابع ثبتشده را به خود اختصاص دادهاند.
البته این آمار مربوط به فهرست مشخصی از تسهیلات تفکیکشده است و نباید آن را معادل کل تسهیلات پرداختی شبکه بانکی کشور دانست.
آستان قدس رضوی بزرگترین دریافتکننده تسهیلات
در میان نهادهای دریافتکننده، آستان قدس رضوی با ۲۳.۱۵ همت تسهیلات در جایگاه نخست قرار دارد. این رقم بهتنهایی ۳۵.۳ درصد از مجموع ۶۵.۶ همت تسهیلات ثبتشده در جدول را شامل میشود؛ به این معنا که بیش از یکسوم ارزش اعتبار این فهرست به یک نهاد اختصاص یافته است.
پس از آستان قدس رضوی، سازمان تأمین اجتماعی با ۱۳.۷۸ همت و سهم ۲۱ درصدی در رتبه دوم قرار گرفته است. صندوق بازنشستگی کشوری نیز با دریافت ۹.۶ همت، معادل ۱۴.۶ درصد مجموع تسهیلات، سومین دریافتکننده بزرگ این فهرست محسوب میشود.
مجموع تسهیلات این سه نهاد به ۴۶.۵۳ همت میرسد و تنها حدود ۱۹.۱ همت برای ۵۸ دریافتکننده دیگر باقی میماند. به این ترتیب، سهم سه نهاد نخست ۷۰.۹ درصد و سهم سایر دریافتکنندگان در مجموع ۲۹.۱ درصد است.
فاصله اعتباری میان این نهادها نیز قابل توجه است؛ تسهیلات آستان قدس رضوی حدود ۱.۷ برابر سازمان تأمین اجتماعی و ۲.۴ برابر صندوق بازنشستگی کشوری بوده است. مبلغ تسهیلات این نهاد بهتنهایی نیز تقریباً با مجموع تسهیلات دو نهاد بعدی برابری میکند.
این ارقام بیانگر تمرکز بالای ارزش اعتبارات در میان دریافتکنندگان بزرگ این فهرست است؛ هرچند دادههای منتشرشده بهتنهایی جزئیات مربوط به علت تخصیص منابع، شرایط اعتباری یا نحوه مصرف تسهیلات را مشخص نمیکنند.
تأمین اجتماعی و صندوق بازنشستگی؛ ۲۳.۳۸ همت تسهیلات
دو نهاد بزرگ حوزه بازنشستگی و تأمین اجتماعی نیز سهم قابل توجهی از تسهیلات ثبتشده را در اختیار دارند. سازمان تأمین اجتماعی و صندوق بازنشستگی کشوری در مجموع ۲۳.۳۸ همت تسهیلات دریافت کردهاند که معادل ۳۵.۶ درصد کل ارزش تسهیلات جدول است.
سهم سازمان تأمین اجتماعی از این منابع ۱۳.۷۸ همت بوده، در حالی که صندوق بازنشستگی کشوری ۹.۶ همت تسهیلات دریافت کرده است. در نتیجه، مبلغ تسهیلات ثبتشده برای سازمان تأمین اجتماعی حدود ۴.۱۸ همت بیشتر از صندوق بازنشستگی کشوری است.
با این حال، بررسی مانده بدهی بانکی این دو نهاد تصویر متفاوتی ارائه میدهد. بر اساس دادههای مربوط به مانده بدهی تسهیلات، بدهی بانکی صندوق بازنشستگی کشوری به ۳۵.۴ همت رسیده، در حالی که مانده بدهی سازمان تأمین اجتماعی حدود ۲۰.۷ همت ثبت شده است.
مجموع مانده بدهی بانکی این دو نهاد به ۵۶.۱ همت میرسد و بدهی صندوق بازنشستگی کشوری حدود ۱۴.۷ همت بیشتر از سازمان تأمین اجتماعی است.
این تفاوت نشان میدهد رقم تسهیلات دریافتی در یک دوره زمانی الزاماً با مجموع بدهی باقیمانده یک نهاد برابر نیست. تسهیلات پرداختی بیانگر اعتبار اعطاشده در دوره مورد بررسی است، اما مانده بدهی به تعهدات باقیمانده در زمان گزارش اشاره دارد؛ بنابراین مقایسه این دو شاخص باید با توجه به تفاوت ماهیت و دامنه آنها انجام شود.
بانک ملت؛ بزرگترین پرداختکننده تسهیلات در فهرست
تمرکز منابع اعتباری تنها در سمت دریافتکنندگان دیده نمیشود و ترکیب بانکهای پرداختکننده نیز نشاندهنده سهم بالای چند بانک بزرگ است.
بانک ملت با ثبت ۲۷.۰۸ همت تسهیلات، بیشترین ارزش پرداختی را در فهرست مورد بررسی به خود اختصاص داده است. سهم این بانک از مجموع ۶۵.۶ همت تسهیلات به ۴۱.۳ درصد میرسد.
بانک تجارت با ۱۱.۴۴ همت و سهم ۱۷.۴ درصدی در جایگاه دوم قرار دارد. بانک صادرات ایران نیز با ۱۰.۲۵ همت، معادل ۱۵.۶ درصد مجموع تسهیلات، سومین بانک بزرگ پرداختکننده این فهرست است.
مجموع تسهیلات پرداختی این سه بانک به حدود ۴۸.۸ همت میرسد که معادل ۷۴.۴ درصد ارزش کل جدول است. به این ترتیب، نزدیک به سهچهارم اعتبار ثبتشده در این فهرست از طریق بانکهای ملت، تجارت و صادرات ایران پرداخت شده است.
در ادامه این رتبهبندی، بانک شهر با ۷.۸۳ همت و سهم ۱۱.۹ درصدی قرار دارد. بانک ملی ایران با ۲.۴ همت و بانک سپه با ۲.۲۴ همت نیز به ترتیب ۳.۷ و ۳.۴ درصد از کل تسهیلات ثبتشده را به خود اختصاص دادهاند.
سهم بالای بانک ملت در این جدول، بیانگر جایگاه این بانک در پرداخت تسهیلات به نهادها و شرکتهای مورد بررسی است؛ با این حال، این رقم را نمیتوان به سهم بانک ملت از کل تسهیلات شبکه بانکی کشور تعمیم داد.
شهرداریها و نهادهای عمومی در میان دریافتکنندگان بزرگ
در کنار سه دریافتکننده اصلی، شهرداریها و مجموعههای مرتبط با حملونقل شهری نیز در فهرست تسهیلات بانکی سهم قابل توجهی دارند.
سازمان حملونقل ریلی شهرداری اصفهان با دریافت ۴.۰۴ همت در جایگاه چهارم دریافتکنندگان قرار گرفته است. شهرداری تهران نیز با ۳.۹ همت تسهیلات، رتبه پنجم را به خود اختصاص داده است. سهم این دو مجموعه از مجموع تسهیلات جدول به ترتیب ۶.۲ و ۵.۹ درصد بوده است.
شرکت آلومینای ایران با ۲.۴۴ همت در رتبه بعدی قرار دارد. شهرداری اصفهان با ۱.۵۳ همت و شهرداری تبریز با ۱.۱۶ همت نیز از دیگر دریافتکنندگان بزرگ تسهیلات ثبتشده محسوب میشوند.
همچنین سازمان صداوسیمای جمهوری اسلامی ایران یک همت تسهیلات از بانک سپه دریافت کرده است؛ رقمی که حدود ۱.۵ درصد مجموع تسهیلات مورد بررسی را شامل میشود.
بر اساس اطلاعات کاربرگ مانده بدهی، بدهی بانکی صداوسیما حدود ۱.۲۳ همت ثبت شده است. در دادههای بررسیشده همچنین بدهی غیرجاری یا وجه التزام تأخیری برای این سازمان گزارش نشده است.
تمرکز اعتبارات، ضرورت شفافیت بیشتر در تخصیص منابع
آمار تسهیلات تابستان ۱۴۰۵ نشان میدهد بخش قابل توجهی از منابع ثبتشده در این فهرست به تعداد محدودی از نهادها اختصاص یافته و در سمت پرداخت نیز چند بانک بزرگ سهم غالب را در اختیار داشتهاند.
این فهرست مجموعهای از نهادهای عمومی، رفاهی، شهری و بنگاههای اقتصادی را در بر میگیرد که از نظر حجم اعتبار دریافتی تفاوت چشمگیری با یکدیگر دارند. با این حال، صرف تمرکز بالای تسهیلات نمیتواند بهتنهایی درباره مطلوب یا نامطلوب بودن تخصیص منابع قضاوت قطعی ایجاد کند؛ چراکه ارزیابی عملکرد نظام اعتباری به اطلاعات بیشتری درباره ماهیت تسهیلات و شرایط پرداخت نیاز دارد.
برای روشن شدن نحوه تخصیص منابع بانکی، انتشار جزئیات بیشتری درباره نرخ سود، وثایق، سررسید، دوره بازپرداخت، نوع تسهیلات و محل مصرف اعتبار ضروری است. چنین اطلاعاتی میتواند مشخص کند منابع بانکی تا چه اندازه در خدمت فعالیت اقتصادی، تامین مالی نهادها، سرمایهگذاری، حفظ اشتغال یا سایر اهداف قرار گرفتهاند و تصویر دقیقتری از عملکرد نظام تسهیلاتدهی کشور ارائه دهد.
*بازنویسی: تحریریه پژواک کارفرما