پایان چک رمزدار در شبکه بانکی؛ چک تضمینشده جایگزین شد
بانک مرکزی با هدف افزایش شفافیت و کاهش ریسک کلاهبرداری و پولشویی، صدور چک رمزدار را از ۷ مهر ۱۴۰۵ ممنوع کرده و چک تضمینشده متصل به سامانه صیاد را جایگزین آن کرده است.
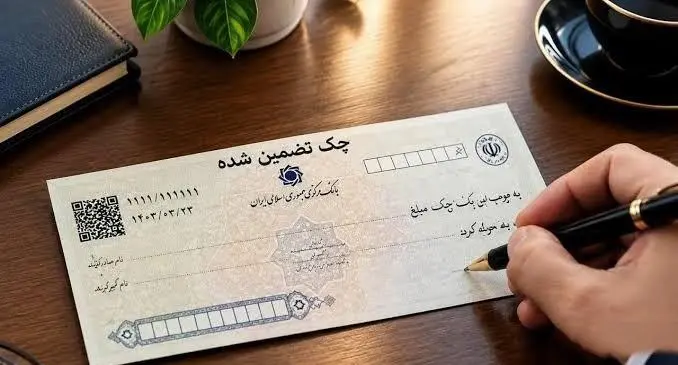
بانک مرکزی با هدف افزایش شفافیت در مبادلات بانکی و کاهش زمینههای سوءاستفاده از ابزارهای پرداخت، صدور چک رمزدار را از ۷ مهرماه ۱۴۰۵ ممنوع کرده است. بر اساس این تصمیم، پذیرش و واگذاری چکهای رمزدار در سامانه چکاوک نیز از ابتدای دیماه متوقف خواهد شد و چک تضمینشده جایگزین این ابزار بانکی میشود.
تغییر ایجادشده در نظام پرداخت، صرفاً جابهجایی یک ابزار بانکی با ابزار دیگر نیست، بلکه با هدف افزایش قابلیت رهگیری معاملات، کاهش محدودیتهای جغرافیایی و تقویت نظارت بر نقلوانتقال وجوه انجام شده است.
چرا چک رمزدار حذف شد؟
چک رمزدار سالها به عنوان یکی از ابزارهای انتقال مبالغ بالا در معاملات مورد استفاده قرار میگرفت، اما در ساختار آن محدودیتهایی وجود داشت که ریسک استفاده از این ابزار را افزایش میداد.
یکی از مهمترین این محدودیتها، نبود امکان استعلام پیش از دریافت چک بود. دارنده نمیتوانست به شکل مؤثر از اصالت چک یا وضعیت آن مطلع شود و همین موضوع میتوانست زمینه سوءاستفاده و کلاهبرداری را فراهم کند.
از سوی دیگر، ثبت و رصد مشخصات صادرکننده چک رمزدار به شکل فعلی ابزارهای صیادی انجام نمیشد و همین مسئله امکان استفاده از آن برای برخی تخلفات از جمله پولشویی و فرار مالیاتی را افزایش میداد.
محدودیت مکانی نیز یکی دیگر از مشکلات چک رمزدار بود. دریافتکننده در بسیاری از موارد برای وصول آن باید به شعبه بانک مربوطه در همان استان مراجعه میکرد؛ موضوعی که با توجه به افزایش مبادلات بینشهری، هزینه و پیچیدگی بیشتری برای مشتریان ایجاد میکرد.
چک تضمینشده چه مزیتی دارد؟
بانک مرکزی در مقابل، چک تضمینشده را به عنوان جایگزین چک رمزدار معرفی کرده است؛ ابزاری که به زیرساختهای سامانه صیاد متصل است و از قابلیتهای نظارتی بیشتری برخوردار است.
یکی از مهمترین مزایای چک تضمینشده، حذف محدودیت جغرافیایی است. دارنده دیگر مانند گذشته با محدودیت مراجعه به شعبه مشخص یک بانک در یک استان مواجه نیست.
مزیت دیگر، امکان استعلام چک با شناسه ۱۶ رقمی صیادی است. دارنده میتواند پیش از دریافت چک، وضعیت و اصالت آن را بررسی کند؛ قابلیتی که به کاهش عدم تقارن اطلاعاتی میان طرفین معامله و افزایش امنیت مبادلات کمک میکند.
چک تضمینشده همچنین از طریق سامانه صیاد ثبت میشود و در چارچوب قانون جدید چک قرار دارد. ثبت اطلاعات در این سامانه، امکان رهگیری و نظارت دقیقتر بر معاملات را فراهم میکند.
کاهش ریسک کلاهبرداری و پولشویی
اتصال چک تضمینشده به سامانههای نظارتی، امکان ردیابی بهتر تراکنشها را فراهم میکند و به همین دلیل میتواند احتمال سوءاستفاده از چک برای کلاهبرداری، پولشویی و فرار مالیاتی را کاهش دهد.
در عین حال، چک تضمینشده نیز مانند چک رمزدار، از قابلیت نقدشوندگی برخوردار است، برگشتپذیر نیست و امکان انتقال آن به شخص دیگر وجود ندارد.
زمانبندی حذف چک رمزدار
بر اساس برنامه اعلامشده از سوی بانک مرکزی، این تغییر در دو مرحله اجرا میشود.
در مرحله نخست، از ۷ مهرماه ۱۴۰۵، صدور چک رمزدار ممنوع شده و بانکها موظف هستند برای مشتریان، چک تضمینشده صادر کنند.
در مرحله دوم، از ابتدای دیماه ۱۴۰۵، پذیرش و واگذاری چک رمزدار در سامانه چکاوک نیز متوقف خواهد شد و این ابزار عملاً از چرخه خدمات جاری شبکه بانکی خارج میشود.
پس از این تاریخ، پرداخت چکهای رمزدار موجود صرفاً از طریق مراجعه ذینفع به شعبه مقصد و تکمیل فرآیندهای مربوط انجام خواهد شد.
بانک مرکزی اعلام کرده است که پرداخت وجه چک تضمینشده نیز بلافاصله و مطابق روال پرداخت چک رمزدار انجام میشود تا جایگزینی این دو ابزار موجب اختلال یا وقفه در خدمات بانکی مشتریان نشود.
همچنین با توجه به اینکه چک تضمینشده از طریق سامانه صیاد ثبت میشود، واگذاری آن در سامانه چکاوک نیز به صورت سیستمی انجام خواهد شد و وضعیت چک بر اساس اطلاعات ثبتشده تعیین میشود.
در مجموع، حذف چک رمزدار را میتوان بخشی از روند دیجیتالیتر شدن و افزایش شفافیت نظام پرداخت دانست؛ تغییری که با تکیه بر سامانه صیاد، امکان استعلام، رهگیری و نظارت بیشتر بر مبادلات را فراهم میکند.
*بازنویسی: تحریریه پژواک کارفرما