ضرورت پوستاندازی تأمین اجتماعی در عصر اقتصاد دیجیتال؛ «تأمین اجتماعی کوانتومی» چیست؟
یک کارشناس رفاه و تأمین اجتماعی با هشدار نسبت به افزایش خلأهای بیمهای در اقتصاد دیجیتال، خواستار حرکت سازمان تأمین اجتماعی از مدل سنتی به سمت «تأمین اجتماعی کوانتومی»، بیمههای شخصیسازیشده و بازرسیهای دادهمحور شد.
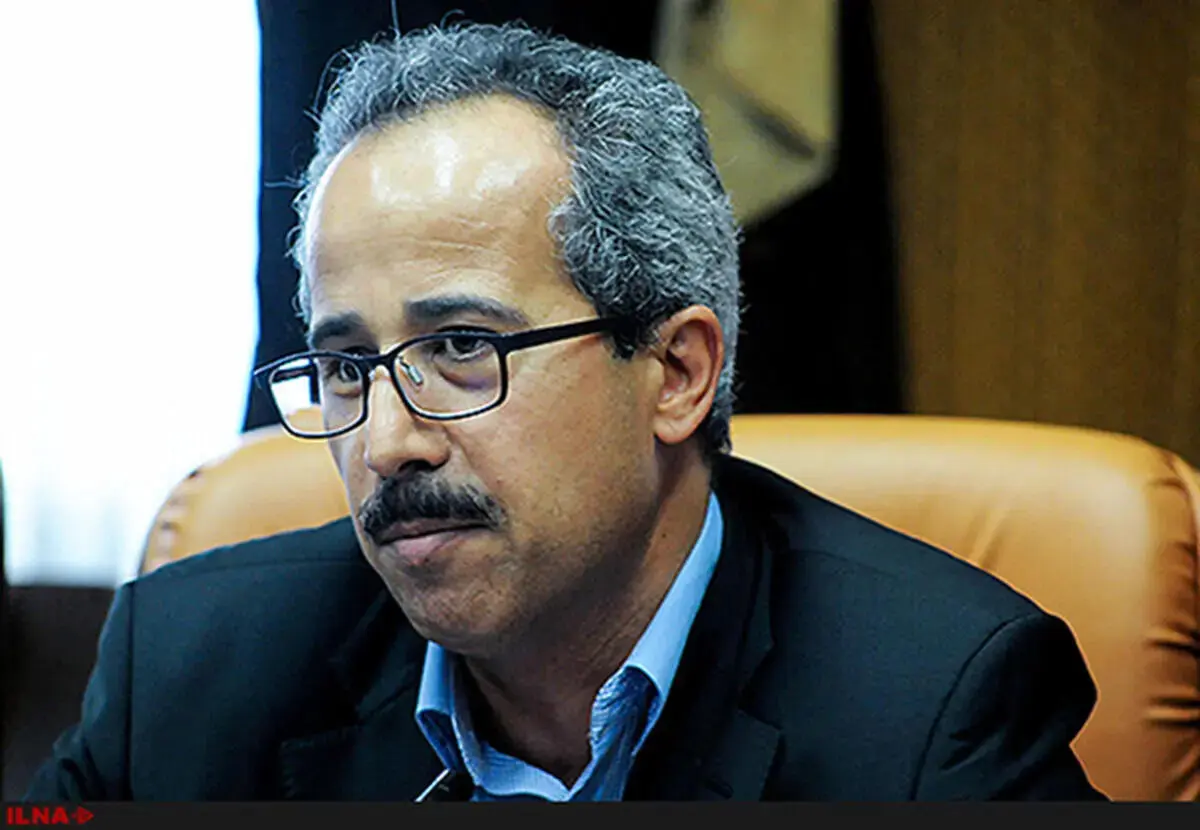
علی حیدری، کارشناس رفاه و تأمین اجتماعی، با اشاره به گسترش اقتصاد دیجیتال و صنعت فناوریهای مالی (فینتک) در ایران، بر ضرورت بازطراحی نظام تأمین اجتماعی متناسب با تحولات جدید اقتصادی تأکید کرد و پیشنهاد داد سازمان تأمین اجتماعی به سمت «تأمین اجتماعی کوانتومی» و بیمههای اجتماعی شخصیسازیشده حرکت کند.
حیدری با بیان اینکه فینتک به یکی از زیرساختهای اقتصاد دیجیتال تبدیل شده و کارکردهای آن در بخشهای مختلف اقتصادی و کسبوکارها به سرعت در حال گسترش است، اظهار کرد: رویکرد بیمهای در ایران عمدتاً «حقبیمهمحور» است و بر اشتغال مکانمحور، وجود کارگاه فیزیکی، رابطه مشخص کارگر و کارفرما و احراز فعالیت شغلی استوار است؛ در حالی که قوانین موجود، از جمله قوانین تجارت، کار و تأمین اجتماعی، متناسب با تحولات فضای مجازی و اقتصاد دیجیتال بهروزرسانی نشدهاند.
وی افزود: این وضعیت در کنار نبود یک نظام جامع، فراگیر و چندلایه تأمین اجتماعی، موجب شده بیش از ۱۰ میلیون نفر فاقد پوشش بیمه پایه بازنشستگی باشند. از سوی دیگر، فرار بیمهای نیز باعث شده بخشی از بیمهشدگان مشمول قوانین کار و تأمین اجتماعی در تمام دوره اشتغال یا همه روزها و ماههای کاری خود از پوشش کامل بیمهای برخوردار نباشند.
این کارشناس رفاه و تأمین اجتماعی ادامه داد: با گسترش فینتک، ابزارهای سنتی برای رصد و پایش حقوق بنیادین نیروی کار و استیفای حق بیمه دیگر کارایی گذشته را ندارند. بخش قابلتوجهی از فعالیتها و تراکنشهای مالی در اقتصاد دیجیتال از طریق بازرسیهای کارگاهی و بررسی دفاتر قانونی قابل شناسایی نیست و باید به سمت «بازرسیهای دادهای» حرکت کرد.
حیدری با اشاره به تفاوت ساختار روابط کاری در اقتصاد دیجیتال گفت: در این حوزه علاوه بر نیروی کار و کارفرما، با چهار ضلع «کارسپار» یا سفارشدهنده خدمت، «کارپذیر» یا ارائهدهنده خدمت، «تسهیلگر» یا مالک پلتفرم و فناوری و دولت به عنوان تنظیمگر و دریافتکننده حقوق عمومی مواجه هستیم. بنابراین نمیتوان همه احکام سنتی قوانین کار و تأمین اجتماعی را بدون تغییر به این روابط تعمیم داد.
وی نبود تنظیمگر واحد در حوزه اقتصاد دیجیتال و فینتک، ضعف زیرساختهای ملی در حوزههایی مانند احراز هویت و امضای الکترونیک، اجرا نشدن کامل مالیات بر مجموع درآمد و مالیات بر عایدی سرمایه، ضعف در اجرای مقررات مبارزه با پولشویی و نبود تنظیمگری کامل در حوزه رمزارزها را از جمله چالشهای موجود دانست.
حیدری گفت: در حال حاضر آمار ثبتی و دقیقی از تعداد بازیگران، کاربران، حجم تراکنشها و گردش مالی صنعت فینتک در دسترس نیست و همین مسئله تصمیمگیری مبتنی بر شواهد را دشوار میکند. بر اساس یک برآورد اولیه در سال ۱۴۰۳، حدود هزار بازیگر اصلی، ۱۱۰ میلیون کاربر، پنج میلیارد تراکنش و ۹ هزار همت گردش مالی مستقیم در صنعت فینتک وجود داشته است.
وی با اشاره به حجم بالای فعالیتهای اقتصادی در فضای مجازی افزود: بخش قابلتوجهی از فرآیندهای فینتک به نیروی انسانی وابسته است، اما به دلیل نبود کارگاه فیزیکی، قراردادهای استخدامی یا پیمانکاری سنتی، پرداختهای غیرمستقیم و در برخی موارد استفاده از ابزارهای مالی غیربانکی، شناسایی رابطه کاری و دریافت حق بیمه دشوار شده است. در نتیجه، بخشی از شاغلان این حوزه بدون پوشش بیمه اجتماعی باقی میمانند.
این کارشناس رفاه و تأمین اجتماعی هشدار داد که بسیاری از فعالان اقتصاد دیجیتال در سنین جوانی قرار دارند و ممکن است امروز درآمد مناسبی داشته باشند، اما در صورت تداوم نبود پوشش بیمهای، در سالهای میانسالی و سالمندی نیازهای آنها به نظام تأمین اجتماعی منتقل خواهد شد.
حیدری همچنین فقدان سازوکارهایی مانند درآمد پایه همگانی، خدمات اجتماعی پایه همگانی، مالیات بر مجموع درآمد و صندوق بیمه بازنشستگی همگانی غیرمشارکتی را عاملی برای افزایش فشار بر سازمان تأمین اجتماعی و ایجاد تعهدات حمایتی جدید دانست.
وی بر ضرورت ورود دولت به این حوزه تأکید کرد و گفت: باید درباره تأثیر صنعت فینتک بر منابع و مصارف نظام تأمین اجتماعی بررسی دقیقتری انجام شود و راهکارهایی مانند اجباری یا شبهاجباری شدن بیمه پایه، وضع مالیات اجتماعی بر تراکنشهای این صنعت، توسعه بیمههای خرد و بیمههای توافقی مبتنی بر اختیار و ائتلاف مورد بررسی قرار گیرد.
حیدری با اشاره به تغییرات فناوری، جمعیتی و ظهور نسل Z و نسل NEET، خواستار تنوعبخشی به پوششهای بیمهای شد و اظهار کرد: سازمان تأمین اجتماعی باید از الگوی «ورودی متفاوت، خروجی یکسان» به سمت «ورودی متفاوت، خروجی متفاوت و متناسب» حرکت کند و با طراحی بیمههای اجتماعی شخصیسازیشده، بستههای متنوعی از خدمات بیمهای را متناسب با شرایط افراد ارائه دهد.
وی این رویکرد را زمینهساز شکلگیری «تأمین اجتماعی کوانتومی» دانست و افزود: تحولات امروز دیگر خطی نیست و با سرعتی نمایی رخ میدهد؛ بنابراین سازمان تأمین اجتماعی نیز باید از روشهای متصلب و یکسان به سمت روشهای منعطف، متناسب و چندحالته حرکت کند.
این کارشناس تأکید کرد: تحقق تأمین اجتماعی کوانتومی باید بر اساس اصول و محاسبات بیمهای، با رعایت صرفه و صلاح سازمان تأمین اجتماعی و ذینفعان واقعی آن و در قالب حسابها و صندوقهای مجزا و با استفاده از سازوکارها و فرآیندهای بازمهندسیشده انجام شود.
*بازنویسی: تحریریه پژواک کارفرما