بانک مرکزی پس از سه سال نرخ بهره را افزایش داد/ آزمون اصلی، تداوم سیاست جدید است
بانک مرکزی با افزایش دالان نرخ بهره بینبانکی به محدوده ۲۶ تا ۳۴ درصد، پس از چند سال بار دیگر از ابزار نرخ سود برای مدیریت بازار پول استفاده کرده است؛ تصمیمی که در کنار افزایش عرضه منابع به بانکها، آزمونی برای بازسازی اعتبار سیاستگذار پولی و اثرگذاری بر انتظارات تورمی به شمار میرود.

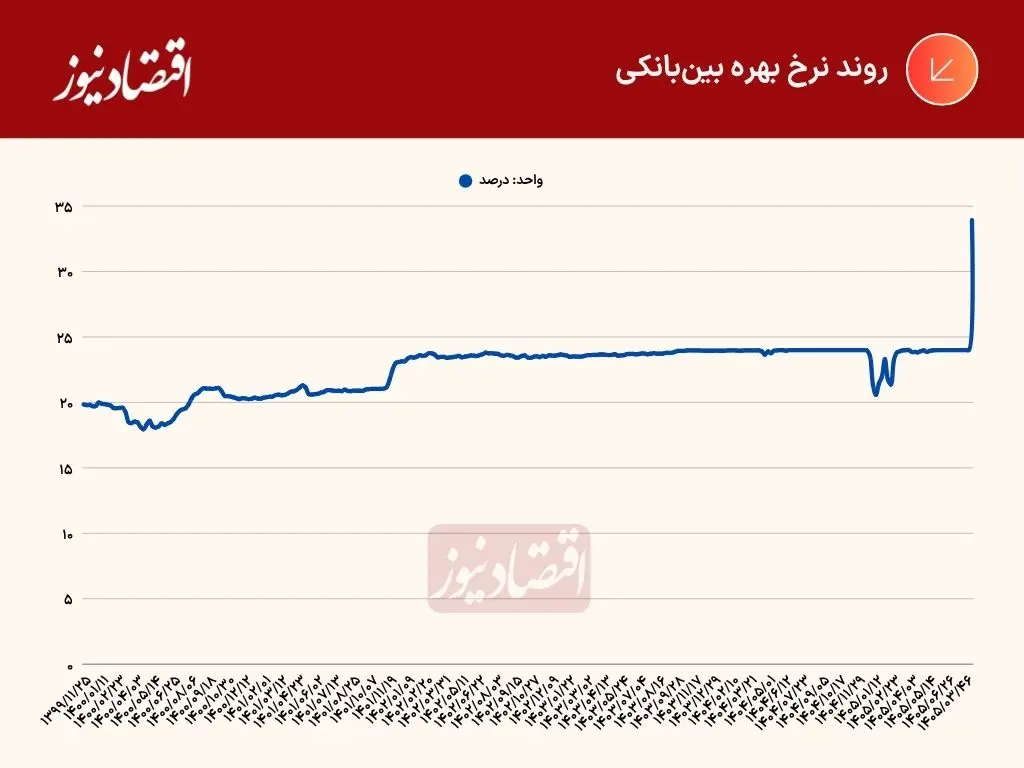
بانک مرکزی پس از چند سال کمتحرکی در استفاده از ابزار نرخ بهره، حدود دو هفته پیش دالان نرخ سود بینبانکی را از محدوده ۱۷ تا ۲۴ درصد به بازه ۲۶ تا ۳۴ درصد افزایش داد. این تصمیم در شرایطی اتخاذ شده که تورم سالانه در مناطق شهری، بر اساس آمارهای بانک مرکزی، از ۷۰ درصد فراتر رفته و برآورد مرکز آمار ایران نیز از تورم حدود ۷۷ درصدی در کل کشور حکایت دارد.
افزایش نرخهای سیاستی میتواند نشانه بازگشت نرخ بهره به مرکز تصمیمگیریهای پولی باشد؛ با این حال، کارشناسان معتقدند اثرگذاری این ابزار صرفاً به اعلام نرخهای جدید وابسته نیست. بانک مرکزی برای تغییر رفتار فعالان اقتصادی و تأثیرگذاری بر انتظارات تورمی باید نشان دهد که تصمیمهای خود را بهصورت مستمر و قابل پیشبینی اجرا میکند.
افزایش نرخ سود، شرایط تأمین نقدینگی بانکها را تغییر داد
بازار باز یکی از ابزارهای بانک مرکزی برای مدیریت نقدینگی شبکه بانکی است. بانکها در صورت نیاز به منابع مالی میتوانند از طریق این بازار و در چارچوب توافق بازخرید، بخشی از نیاز نقدینگی خود را تأمین کنند.
پیش از تغییرات اخیر، نرخ توافق بازخرید در بازار باز ۲۳ درصد بود. نرخ بهره بینبانکی نیز عمدتاً در محدوده ۲۳ تا ۲۴ درصد قرار داشت و نرخ اعتبارگیری در بازار قاعدهمند بانک مرکزی به ۲۴ درصد میرسید.
در چنین شرایطی، بانکهایی که با کمبود منابع مواجه میشدند، ابتدا برای تأمین نقدینگی به بازار بینبانکی و بازار قاعدهمند مراجعه میکردند. در صورت تأمیننشدن منابع از این مسیرها، احتمال استفاده از اضافهبرداشت با نرخ جریمه ۳۴ درصد وجود داشت.
اما با تصمیم جدید بانک مرکزی، نرخ توافق بازخرید در بازار باز به ۳۲ درصد افزایش یافت و دالان نرخ بهره بینبانکی نیز به محدوده ۲۶ تا ۳۴ درصد منتقل شد. در آخرین آمار اعلامشده، نرخ بهره بینبانکی به ۳۳.۹۲ درصد رسیده و نرخ اعتبارگیری در بازار قاعدهمند نیز ۳۴ درصد تعیین شده است. همچنین نرخ جریمه اضافهبرداشت بانکها به ۴۵ درصد میرسد.
افزایش نرخ توافق بازخرید و رشد تأمین منابع بانکها
تغییر نرخهای بازار پول تنها به افزایش هزینه تأمین مالی بانکها محدود نمانده و میزان موافقت بانک مرکزی با درخواست نقدینگی بانکها در بازار باز نیز افزایش یافته است.
بررسی عملکرد این بازار نشان میدهد از ابتدای تیرماه و پس از فروکش نسبی تنشهای جنگی، بانک مرکزی در برخی مقاطع تنها با تأمین ۵۰ تا ۷۰ همت از درخواست بانکها موافقت میکرد. با این حال، پس از افزایش نرخ توافق بازخرید از ۲۳ به ۳۲ درصد، حجم منابع مورد موافقت بانک مرکزی در دو حراج ۱۱ و ۱۸ آبان بهترتیب به ۱۶۶ همت و ۳۳۴.۵ همت رسید.
این تغییر نشان میدهد افزایش نرخ دسترسی بانکها به منابع بانک مرکزی با افزایش عرضه نقدینگی در بازار باز همراه شده است. به بیان دیگر، تغییر قیمت تأمین منابع، بر میزان تمایل عرضهکننده به ارائه منابع نیز اثر گذاشته است.
از این منظر، تحولات اخیر بازار باز نشان میدهد سازوکارهای قیمتی میتوانند در مدیریت بازار پول و تنظیم رابطه میان عرضه و تقاضای نقدینگی نقش مهمی داشته باشند.
اعتبار بانک مرکزی؛ شرط اثرگذاری نرخ بهره بر تورم
با وجود اهمیت تغییر نرخهای سیاستی، مسئله اصلی به میزان اعتبار بانک مرکزی در استفاده از این ابزار بازمیگردد. نرخ بهره صرفاً یک عدد در بازار پول نیست، بلکه پیامی درباره رویکرد بانک مرکزی در برابر تورم به خانوارها، بنگاهها و سرمایهگذاران منتقل میکند.
اگر فعالان اقتصادی اطمینان داشته باشند که بانک مرکزی برای مهار تورم مصمم است و در صورت تداوم فشارهای قیمتی از ابزارهای سیاست پولی استفاده خواهد کرد، این اطمینان میتواند بر تصمیمهای اقتصادی آنها اثر بگذارد.
بنگاهها هنگام تعیین قیمت محصولات، خانوارها در تصمیمگیری درباره مصرف و پسانداز و سرمایهگذاران در انتخاب داراییها، انتظارات خود از تورم آینده را در نظر میگیرند. بنابراین اعتبار سیاستگذار پولی میتواند به تقویت اثرگذاری تصمیمهای بانک مرکزی بر انتظارات تورمی کمک کند.
تجربه بانکهای مرکزی در اقتصادهای بزرگ نیز نشان میدهد هدفگذاری روشن تورمی و پایبندی به آن، بخش مهمی از چارچوب سیاست پولی است. فدرال رزرو آمریکا و بانک مرکزی اروپا هدف تورم ۲ درصدی را دنبال میکنند. بانک مرکزی استرالیا دامنه ۲ تا ۳ درصد را هدف قرار داده و بانک مرکزی انگلستان نیز موظف به حفظ تورم در سطح ۲ درصد است.
این اهداف صرفاً اعداد اعلامشده نیستند، بلکه مبنایی برای تصمیمگیری، پاسخگویی سیاستگذار و شکلدهی به انتظارات فعالان اقتصادی محسوب میشوند.
افزایش نرخ بهره بدون استمرار سیاستها کافی نیست
در اقتصاد ایران، کمتحرکی چندساله نرخهای سیاستی در شرایط تورم بالا میتواند اعتماد فعالان اقتصادی به کارآمدی این ابزار را کاهش داده باشد. زمانی که سطح عمومی قیمتها با سرعت زیادی افزایش مییابد، اما نرخهای بهره برای مدتی طولانی تغییر معناداری نمیکنند، این تصور شکل میگیرد که سیاستگذار پولی الزاماً نرخ سود را متناسب با تحولات تورمی تنظیم نخواهد کرد.
در چنین شرایطی، حتی افزایش نرخ بهره نیز برای اثرگذاری بر انتظارات تورمی به زمان و استمرار نیاز دارد. از این رو، تصمیم اخیر بانک مرکزی را میتوان گامی در جهت بازگرداندن نرخ بهره به مجموعه ابزارهای فعال سیاست پولی دانست؛ اما یک تغییر مقطعی برای احیای اعتبار این نهاد کافی نیست.
بانک مرکزی باید در ادامه نشان دهد که تصمیمهای خود را در برابر تحولات تورمی بهصورت منسجم، شفاف و قابل پیشبینی دنبال میکند. علاوه بر این، هماهنگی سیاست پولی با سیاست مالی دولت نیز اهمیت زیادی دارد؛ زیرا اگر بانک مرکزی از یک سو در پی کنترل رشد نقدینگی باشد و از سوی دیگر کسری بودجه و تعهدات مالی دولت همچنان فشار بر شبکه بانکی را افزایش دهد، ظرفیت سیاست پولی برای مهار تورم محدود خواهد شد.
در نهایت، مسئله اصلی فقط افزایش نرخ بهره به محدوده جدید نیست؛ بلکه میزان اعتماد فعالان اقتصادی به اراده بانک مرکزی برای ادامه این مسیر است. اعتبار سیاستگذار پولی با تصمیمهای پایدار و قابل پیشبینی شکل میگیرد و نمیتوان انتظار داشت صرفاً با یک مرحله افزایش نرخ سود، اعتماد ازدسترفته بازار به سیاستهای پولی احیا شود.
*بازنویسی: تحریریه پژواک کارفرما
