واگذاری تدریجی سهام در بورس؛ نسخه پیشنهادی برای اصلاح خصوصیسازی
یک کارشناس اقتصادی، ساختار رانتی، نبود شفافیت، فشار دولت برای جبران کسری بودجه و ضعف در احراز اهلیت خریداران را از عوامل ناکامی خصوصیسازی در ایران میداند؛ روندی که به گفته او، در مواردی به ارزانفروشی داراییهای دولتی و تضعیف تولید منجر شده است.
خصوصیسازی در ایران با هدف افزایش بهرهوری، بهبود مدیریت بنگاهها و کاهش تصدیگری دولت آغاز شد، اما در عمل با چالشهایی مانند رانت، فساد، ارزانفروشی داراییها و شکلگیری بنگاههای خصولتی مواجه شد. در بسیاری از واگذاریها، این پرسش مطرح بوده است که آیا مالکیت بنگاهها به بخش خصوصی واقعی منتقل شده و خریداران توانایی اداره و توسعه فعالیت اقتصادی را داشتهاند یا خیر.
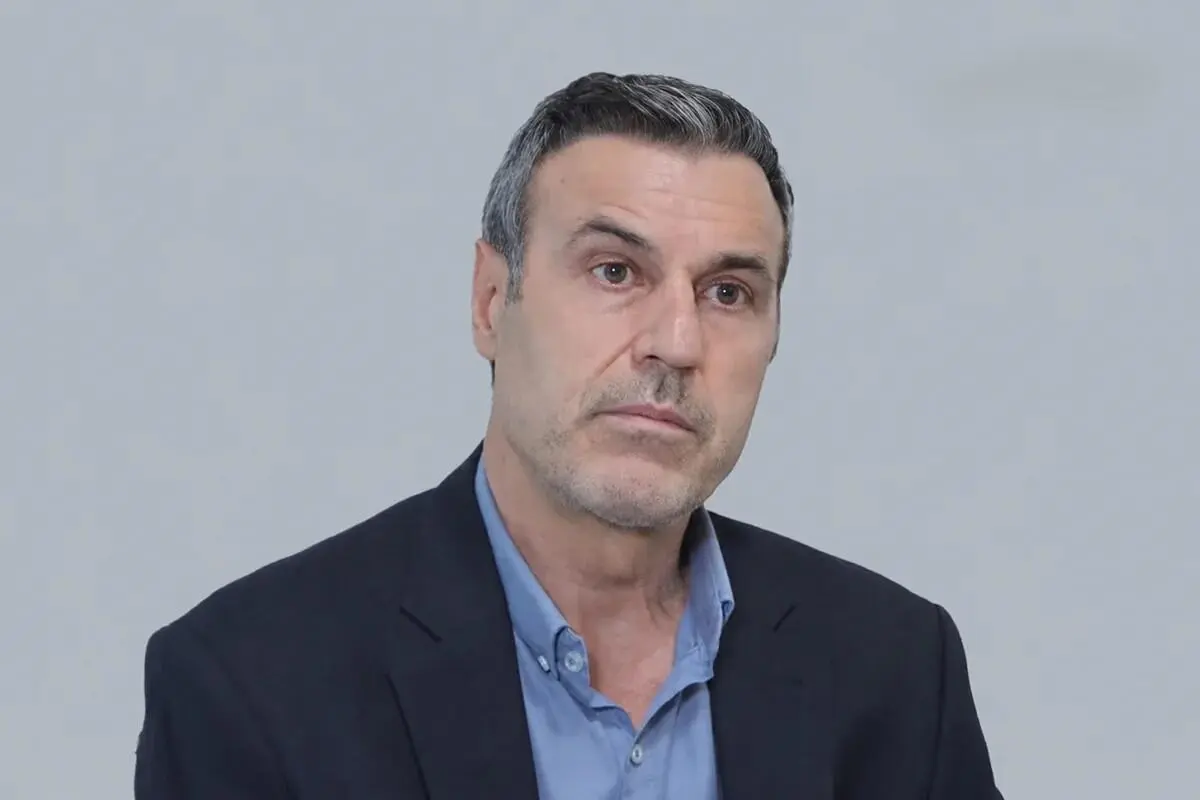
محمدتقی فیاضی، کارشناس اقتصادی، معتقد است ساختار رانتی اقتصاد، نبود شفافیت و پاسخگویی و فشار دولت برای تأمین منابع مالی، از مهمترین موانع تحقق خصوصیسازی واقعی در کشور هستند. به گفته او، در برخی موارد، نهتنها اهلیت خریداران بهدرستی بررسی نشده، بلکه بنگاهها با قیمتی کمتر از ارزش واقعی داراییهایشان واگذار شدهاند؛ مسئلهای که میتواند به تعطیلی کارخانهها، تعدیل نیروی کار و هدررفت منابع عمومی منجر شود.
خصوصیسازی در اقتصادهای نفتی؛ زمینه شکلگیری گروههای ذینفوذ
فیاضی با اشاره به تجربه خصوصیسازی در کشورهای مختلف، موفقیت این سیاست را محدود دانست و گفت کشورهایی که در این زمینه عملکرد بهتری داشتهاند، انگشتشمارند. او از انگلستان در دوره نخستوزیری مارگارت تاچر بهعنوان یکی از نمونههای نسبتاً موفق یاد کرد و در مقابل، تجربه کشورهای نفتی مانند روسیه را نمونهای از شکلگیری گروههای اقتصادی ذینفوذ در جریان خصوصیسازی دانست.
به اعتقاد این کارشناس، ساختار اقتصادی کشورهایی که درآمدهای منابع طبیعی در آنها نقش پررنگی دارد، میتواند بر نحوه توزیع فرصتهای اقتصادی و واگذاری داراییهای عمومی اثر بگذارد. در چنین شرایطی، اگر سازوکارهای نظارتی و رقابتی بهاندازه کافی قدرتمند نباشند، خصوصیسازی ممکن است بهجای گسترش رقابت و افزایش بهرهوری، به تمرکز مالکیت در دست گروههای محدود منجر شود.
ساختار رانتی، مانع شکلگیری خصوصیسازی واقعی
این کارشناس اقتصادی، ساختار رانتی را یکی از ریشههای اصلی ناکامی خصوصیسازی در ایران میداند. به گفته او، زمانی که دسترسی به فرصتهای اقتصادی، مجوزها، تسهیلات بانکی، ارز و سایر منابع به امتیازهای ویژه وابسته باشد، فرایند واگذاری بنگاههای دولتی نیز از این ساختار تأثیر میپذیرد.
فیاضی تأکید کرد که این مسئله تنها به دستگاههای دولتی محدود نیست و بخشی از فعالان اقتصادی نیز ممکن است از دسترسیهای ویژه به منابع و امکانات بهرهمند شوند. در چنین فضایی، رقابت برابر میان خریداران دشوار میشود و احتمال آن افزایش مییابد که دسترسی به امتیازهای اقتصادی، بیش از توانایی مدیریتی و ظرفیت تولیدی، در موفقیت فرایند واگذاری نقش داشته باشد.
نبود شفافیت و پاسخگویی؛ زمینهساز فساد در واگذاریها
فیاضی، نبود شفافیت در نظام اداری و سیاسی را از دیگر عوامل مؤثر بر مشکلات خصوصیسازی دانست و گفت وقتی تصمیمها و فرایندها بهاندازه کافی شفاف نباشند و امکان پاسخگویی مؤثر وجود نداشته باشد، زمینه بروز فساد افزایش مییابد.
به اعتقاد او، واگذاری صحیح بنگاهها در فضایی که رانت گسترده است و اطلاعات کافی درباره تصمیمها و معیارهای واگذاری منتشر نمیشود، با دشواری جدی مواجه خواهد شد. در چنین شرایطی، ارزیابی صلاحیت خریداران، بررسی قیمت واقعی داراییها و نظارت بر تعهدات پس از واگذاری اهمیت بیشتری پیدا میکند.
کسری بودجه و شتاب دولت؛ مانعی برای احراز اهلیت خریداران
یکی دیگر از چالشهای خصوصیسازی، نیاز دولت به تأمین منابع مالی و جبران کسری بودجه است. فیاضی معتقد است هنگامی که دولت برای تأمین منابع مورد نیاز خود به درآمد حاصل از فروش شرکتها و سهام وابسته میشود، ممکن است سرعت واگذاریها بر کیفیت بررسیها اولویت پیدا کند.
به گفته او، فشار برای انجام واگذاریها در بازه زمانی کوتاه میتواند فرصت کافی برای بررسی سوابق مدیریتی، توان مالی و برنامههای خریداران باقی نگذارد. در نتیجه، احتمال انتقال مالکیت به افرادی که صلاحیت لازم برای اداره بنگاه را ندارند، افزایش مییابد.
این مسئله از آن جهت اهمیت دارد که فروش یک شرکت دولتی صرفاً انتقال مالکیت یک دارایی نیست؛ بلکه میتواند بر اشتغال، استمرار تولید، زنجیره تأمین و ظرفیت صنعتی کشور نیز اثر بگذارد. بنابراین، سرعت واگذاری نباید جایگزین ارزیابی دقیق خریدار و بررسی پیامدهای اقتصادی و اجتماعی آن شود.
ارزانفروشی داراییهای دولت؛ مسئلهای فراتر از قیمت پیشنهادی خریدار
فیاضی با تأکید بر اینکه مشکلات خصوصیسازی صرفاً به انتخاب خریدار با بالاترین پیشنهاد قیمت محدود نمیشود، به مواردی اشاره کرد که در آنها بنگاهها با مبالغی بسیار کمتر از ارزش واقعی داراییهایشان واگذار شدهاند.
او توضیح داد که در برخی نمونهها، ارزش زمین و داراییهای یک مجموعه بهمراتب بیشتر از مبلغ تعیینشده برای فروش کل بنگاه بوده است؛ بهگونهای که حتی مبلغ واگذاری نیز بهصورت اقساطی و با مهلت چندساله دریافت میشده است.
به گفته این کارشناس، در چنین مواردی باید هم قیمتگذاری داراییها و هم صلاحیت خریدار بررسی شود. واگذاری با قیمت پایین، در کنار دریافت بلندمدت بهای معامله، میتواند منابع عمومی را در معرض زیان قرار دهد؛ بهویژه اگر خریدار پس از تملک، تعهدات تولیدی و سرمایهگذاری خود را اجرا نکند.
وقتی هدف خریدار تولید نیست؛ خطر تعطیلی کارخانهها
یکی از پیامدهای احتمالی احرازنشدن اهلیت خریداران، ورود افرادی به فرایند واگذاری است که هدف اصلی آنها بهرهبرداری از زمین، ساختمان یا ماشینآلات بنگاه است، نه ادامه تولید و توسعه فعالیت صنعتی.
فیاضی با اشاره به این موضوع گفت در برخی موارد، خریدار پس از تصاحب داراییهای بنگاه، ممکن است آنها را بفروشد یا فعالیت شرکت را به حوزه دیگری تغییر دهد. پیامد چنین رویکردی میتواند کاهش تولید، تعطیلی کارخانه یا تعدیل نیروی کار باشد.
از این منظر، اهلیت خریدار باید فراتر از توان پرداخت مبلغ معامله تعریف شود. بررسی تجربه مدیریتی، توان مالی، برنامه کسبوکار، تعهد به حفظ فعالیت اقتصادی و ظرفیت سرمایهگذاری، از جمله موضوعاتی است که میتواند در ارزیابی صلاحیت خریداران اهمیت داشته باشد.
منابع واگذاریها به بودجه عمومی نمیرسد؟
این کارشناس اقتصادی معتقد است در فرایندهای غیرشفاف، احتمال آن وجود دارد که منافع حاصل از واگذاری بهجای ورود به منابع عمومی، نصیب گروههای خاص شود. در چنین وضعیتی، دولت ممکن است هم دارایی خود را با قیمتی کمتر از ارزش واقعی واگذار کند و هم با انتقال مالکیت به خریدار فاقد صلاحیت، با کاهش ظرفیت تولید و اشتغال مواجه شود.
از سوی دیگر، تورم نیز میتواند بر ارزشگذاری بنگاهها اثر بگذارد. اگر فاصله میان ارزیابی اولیه و زمان نهایی واگذاری طولانی شود و قیمت معامله متناسب با تغییر ارزش داراییها بهروزرسانی نشود، احتمال فروش داراییها با قیمت کمتر از ارزش روز افزایش مییابد.
فیاضی تأکید کرد که مجموعه این عوامل، از ضعف نظارت و شفافیت گرفته تا تورم و فشار برای تأمین سریع منابع مالی، میتواند نتیجه واگذاریها را از اهداف اولیه خصوصیسازی دور کند.
عرضه تدریجی سهام در بورس؛ راهکار پیشنهادی برای اصلاح واگذاریها
فیاضی برای اصلاح روند خصوصیسازی پیشنهاد کرد دولت بهجای فروش یکجای بنگاهها، واگذاری سهام شرکتهای دولتی در بورس را بهصورت تدریجی دنبال کند. به اعتقاد او، عرضه سهام در بازار سرمایه میتواند به کشف قیمت، افزایش شفافیت اطلاعات مالی و فراهمشدن امکان نظارت بیشتر بر عملکرد شرکتها کمک کند.
بر اساس این پیشنهاد، دولت میتواند سهام شرکتها را در چند مرحله عرضه کند تا ارزش داراییها در جریان معاملات مشخصتر شود و فرایند واگذاری از فشار ناشی از فروش سریع و یکباره فاصله بگیرد.
او همچنین معتقد است انتشار منظم صورتهای مالی و رعایت الزامات حسابرسی میتواند زمینه بررسی دقیقتر وضعیت بنگاهها را فراهم کند. با این حال، عرضه سهام در بورس بهتنهایی مانع فساد یا تضمینکننده اهلیت خریداران نیست و همچنان به نظارت مؤثر، قواعد روشن و بررسی صلاحیت خریداران عمده نیاز دارد.
سازمان خصوصیسازی نباید زیر فشار تأمین منابع فوری باشد
فیاضی یکی از پیششرطهای اصلاح خصوصیسازی را پرهیز از تعیین اهداف درآمدی کوتاهمدت و الزام سازمان خصوصیسازی به تأمین مبلغ مشخصی از محل واگذاریها دانست.
به گفته او، اگر دولت سازمان خصوصیسازی را موظف کند در یک سال مالی مبلغ معینی از فروش شرکتها تأمین کند، ممکن است تصمیمگیری درباره زمان، قیمت و شرایط واگذاری تحت تأثیر این فشار قرار گیرد. در مقابل، واگذاری تدریجی و مبتنی بر ارزیابی دقیق میتواند فرصت بیشتری برای شناسایی ارزش واقعی داراییها و بررسی صلاحیت خریداران فراهم کند.
در مجموع، تجربه خصوصیسازی در ایران نشان میدهد که انتقال مالکیت از دولت به بخش غیردولتی، بهتنهایی برای افزایش بهرهوری و توسعه رقابت کافی نیست. تحقق این اهداف به شفافیت در قیمتگذاری، احراز اهلیت خریداران، نظارت بر تعهدات پس از واگذاری و کاهش فشارهای ناشی از کسری بودجه وابسته است. بدون اصلاح این زمینهها، خطر آن وجود دارد که واگذاری داراییهای عمومی بهجای تقویت تولید و گسترش بخش خصوصی واقعی، به انتقال امتیازها و تضعیف منابع عمومی منجر شود.
*بازنویسی: تحریریه پژواک کارفرما