سرمایههای پنهان در خانهها/ منبعی برای تأمین مالی صنایع صادراتمحور
مهار نوسانات بازار ارز صرفاً با برخوردهای نظارتی و تزریق مقطعی منابع امکانپذیر نیست؛ استفاده از ابزارهایی مانند اوراق مرابحه و وکالت ارزی میتواند پساندازهای راکد مردم را به سمت تأمین مالی صنایع هدایت کند، مشروط بر آنکه بازپرداخت اصل و سود به ارز و امکان نقدشوندگی اوراق تضمین شود.
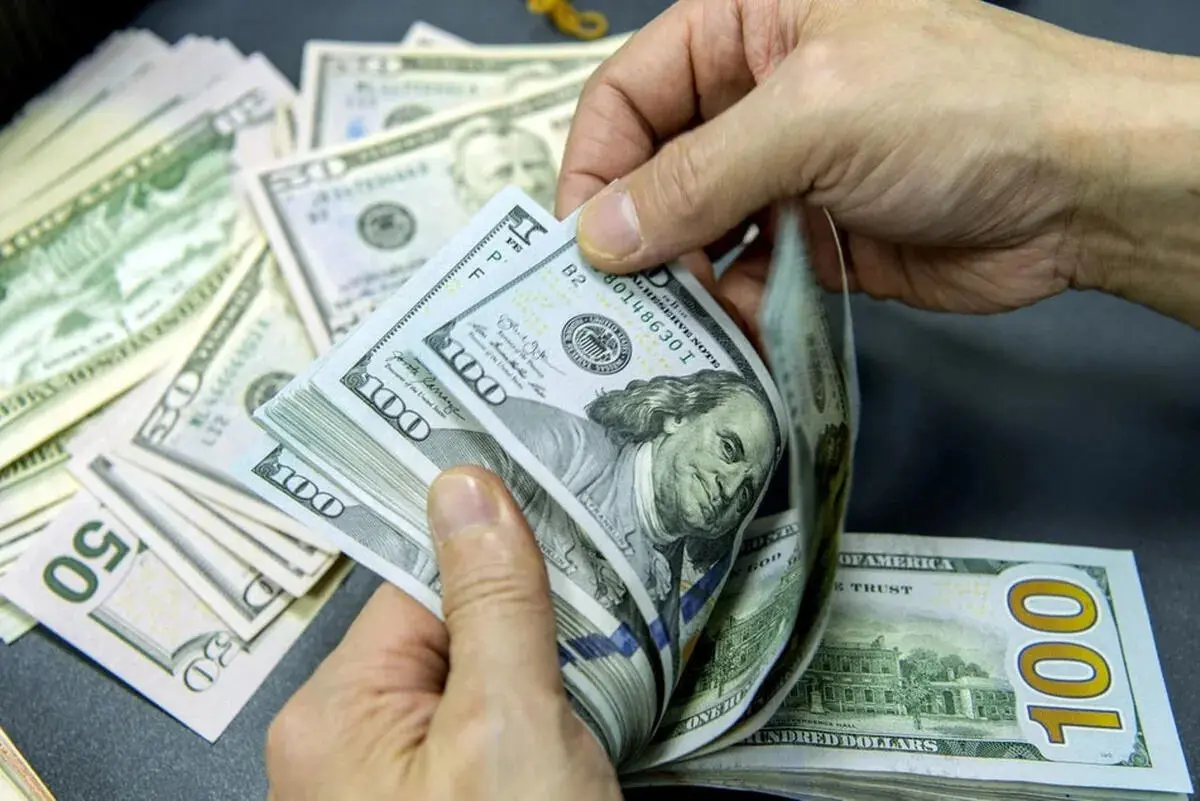
بازار ارز ایران طی سالهای گذشته بارها چرخهای مشابه را تجربه کرده است؛ افزایش قیمتها، تشدید نظارتها، برخورد با دلالان، محدودیت در خرید ارز و در نهایت تزریق مقطعی منابع برای کنترل نرخها. با این حال، این اقدامات نتوانستهاند به ثباتی پایدار در بازار منجر شوند و نوسانات ارزی با بروز هر شوک سیاسی، منطقهای یا بینالمللی دوباره شدت گرفتهاند.
تجربه این سالها نشان میدهد که کنترلهای انتظامی و تعزیراتی، اگرچه ممکن است در کوتاهمدت از سرعت رشد قیمتها بکاهند، بهتنهایی قادر به حل ریشهای مشکلات بازار ارز نیستند. از همین رو، استفاده از ابزارهای نوین مالی برای مدیریت تقاضا و هدایت منابع ارزی به سمت فعالیتهای مولد، بهعنوان یکی از راهکارهای قابل بررسی مطرح شده است.
یکی از مسائل اصلی اقتصاد ایران، همزمانی دو نوع تقاضای متفاوت در بازار ارز است؛ از یک سو، واحدهای تولیدی و واردکنندگان برای تأمین مواد اولیه، تجهیزات و کالاهای ضروری به ارز نیاز دارند و از سوی دیگر، بخشی از خانوارها برای حفظ ارزش پساندازهای خود در برابر تورم به خرید و نگهداری دلار و طلا روی میآورند. تجمیع این دو تقاضا در بازار نقدی، فشار مضاعفی بر معاملات ارزی وارد میکند.
در این میان، بخشی از منابع ارزی مردم بهصورت اسکناس و طلا خارج از چرخه رسمی اقتصاد نگهداری میشود. این منابع عمدتاً با هدف حفظ قدرت خرید و نه انجام فعالیت تجاری یا تولیدی کنار گذاشته شدهاند. در مقابل، صنایع بزرگ و شرکتهای صادراتمحور برای اجرای طرحهای توسعهای و تأمین تجهیزات و ماشینآلات به منابع ارزی نیاز دارند.
اتصال این دو بخش از طریق ابزارهای مالی میتواند زمینه انتقال بخشی از پساندازهای راکد به فعالیتهای اقتصادی را فراهم کند. اوراق مرابحه و وکالت ارزی از جمله ابزارهایی هستند که برای تحقق این هدف پیشنهاد میشوند.
اوراق مرابحه و وکالت؛ مسیر ورود پساندازهای ارزی به تولید
اوراق مرابحه ارزی این امکان را فراهم میکند که شرکتهای بزرگ صنعتی، از جمله پتروشیمیها، پالایشگاهها و واحدهای فولادی، منابع موردنیاز برای خرید تجهیزات و ماشینآلات خارجی را از طریق انتشار اوراق تأمین کنند.
در این الگو، یک نهاد مالی واسط اوراقی بر پایه ارزهایی مانند دلار، یورو یا درهم منتشر میکند و سرمایهگذاران با استفاده از منابع ارزی خود، خریدار این اوراق میشوند. منابع جمعآوریشده برای خرید تجهیزات موردنیاز یک پروژه مشخص به کار گرفته میشود و دارایی خریداریشده با سود معین در قالب قرارداد مرابحه در اختیار شرکت متقاضی قرار میگیرد.
در ادامه، شرکت با استفاده از درآمدهای حاصل از فعالیت اقتصادی و صادرات خود، اصل سرمایه و سود اوراق را در سررسیدهای تعیینشده به همان ارز اولیه به سرمایهگذاران بازپرداخت میکند.
در کنار این روش، اوراق وکالت ارزی نیز میتواند با انعطاف بیشتری منابع سرمایهگذاران را به فعالیتهای اقتصادی اختصاص دهد. در این شیوه، دارنده اوراق منابع ارزی خود را در اختیار یک نهاد مالی یا صندوق سرمایهگذاری قرار میدهد تا این منابع در مجموعهای از پروژههای صنعتی، نفتی، تجاری یا حملونقل دریایی سرمایهگذاری شود.
درآمد حاصل از این فعالیتها نیز متناسب با سهم سرمایهگذاران میان دارندگان اوراق توزیع خواهد شد. به این ترتیب، بهجای نگهداری فیزیکی ارز در منازل، امکان سرمایهگذاری آن در فعالیتهای مولد و کسب بازده ارزی فراهم میشود.
کاهش فشار بر بازار نقدی با تفکیک تقاضای سرمایهگذاری از نیاز تولید
یکی از پیامدهای احتمالی توسعه ابزارهای مالی ارزی، کاهش تقاضای احتیاطی و سرمایهگذاری در بازار اسکناس است. در شرایط فعلی، شهروندی که برای حفظ ارزش دارایی خود دلار خریداری میکند، در همان بازاری حضور دارد که واردکننده برای تأمین ارز موردنیاز تولید یا واردات کالاهای اساسی به آن مراجعه میکند.
این همزمانی میتواند حجم تقاضا در بازار نقدی را افزایش دهد و زمینه نوسان قیمتها را فراهم کند؛ بهویژه زمانی که انتظارات تورمی یا نگرانیهای سیاسی و اقتصادی نیز بر رفتار خریداران اثر میگذارد.
با عرضه اوراق ارزی معتبر، افرادی که هدف اصلی آنها حفظ ارزش پسانداز است، میتوانند بهجای خرید اسکناس، از طریق سامانههای رسمی بازار سرمایه در این اوراق سرمایهگذاری کنند. در نتیجه، بخشی از تقاضای سرمایهگذاری از بازار فیزیکی ارز خارج میشود و امکان تمرکز بیشتر منابع موجود بر نیازهای واقعی تجارت و تولید فراهم خواهد شد.
این رویکرد همچنین میتواند بدون اتکای مستقیم به فروش ذخایر ارزی بانک مرکزی، منابع جدیدی را برای تأمین مالی پروژههای اقتصادی فراهم کند؛ البته تحقق این هدف به استقبال سرمایهگذاران و عملکرد مناسب سازوکارهای اجرایی وابسته است.
اعتماد عمومی و نقدشوندگی؛ دو پیششرط موفقیت اوراق ارزی
با وجود ظرفیتهای مطرحشده برای اوراق مرابحه و وکالت ارزی، موفقیت این ابزارها بیش از هر چیز به اعتماد عمومی بستگی دارد. تجربه ناموفق برخی طرحهای سپردهگذاری ارزی در گذشته، که در مواردی بازپرداخت وجوه بهجای ارز با معادل ریالی آن انجام شد، موجب تردید بخشی از مردم نسبت به تعهدات نظام بانکی شده است.
از این رو، سرمایهگذاران باید اطمینان داشته باشند که اصل سرمایه و سود تعیینشده در سررسید، به همان ارز مبنای سرمایهگذاری بازپرداخت میشود و دریافت معادل ریالی جایگزین اجباری آن نخواهد شد.
برای ایجاد چنین اطمینانی، پیشنهاد شده است بانک مرکزی و صندوق توسعه ملی با ایفای نقش تضمینکننده، پشتوانه بازپرداخت تعهدات ارزی را تقویت کنند. همچنین، مفاد قراردادها باید بهصورت روشن و حقوقی، نوع ارز، میزان سود، زمان سررسید و شیوه بازپرداخت را مشخص کند.
موضوع مهم دیگر، ایجاد بازار ثانویه شفاف برای خریدوفروش این اوراق است. سرمایهگذار باید بتواند در صورت نیاز به نقدینگی پیش از سررسید، اوراق خود را در بازار رسمی به فروش برساند و بدون طی فرایندهای پیچیده اداری به منابع مالی خود دسترسی پیدا کند.
در مجموع، استفاده از اوراق مرابحه و وکالت ارزی زمانی میتواند به ابزاری مؤثر برای مدیریت تقاضا و تأمین مالی تولید تبدیل شود که سه شرط اصلی آن، یعنی تضمین بازپرداخت اصل و سود به ارز، نقدشوندگی مناسب و هدایت منابع به پروژههای مولد و صادراتمحور، بهطور همزمان تأمین شود. در غیر این صورت، بیاعتمادی سرمایهگذاران میتواند مانع ورود پساندازهای ارزی به این مسیر شود.
*بازنویسی: تحریریه پژواک کارفرما