بازدهی چشمگیر صندوقهای مسی؛ آیا سرمایهگذاران از طلا به مس میرسند؟
قیمت گواهی سپرده مس در بورس کالای ایران به رکورد جدیدی رسیده و رشد تقاضای جهانی برای زیرساختهای برق، خودروهای برقی و هوش مصنوعی، توجه سرمایهگذاران را به این فلز افزایش داده است. با این حال، کارشناسان تأکید دارند که مس جایگزین طلا نیست.
مس که سالها بهعنوان یکی از فلزات پایه و مواد اولیه صنایع شناخته میشد، با افزایش تقاضای ناشی از توسعه فناوریهای نوین و محدودیت رشد عرضه معادن، بیش از گذشته مورد توجه سرمایهگذاران قرار گرفته است. در بازار ایران نیز قیمت گواهی سپرده این فلز در بورس کالا رکورد تازهای ثبت کرده و همزمان، صندوقها و سهام مرتبط با صنعت مس با افزایش توجه فعالان بازار سرمایه روبهرو شدهاند.
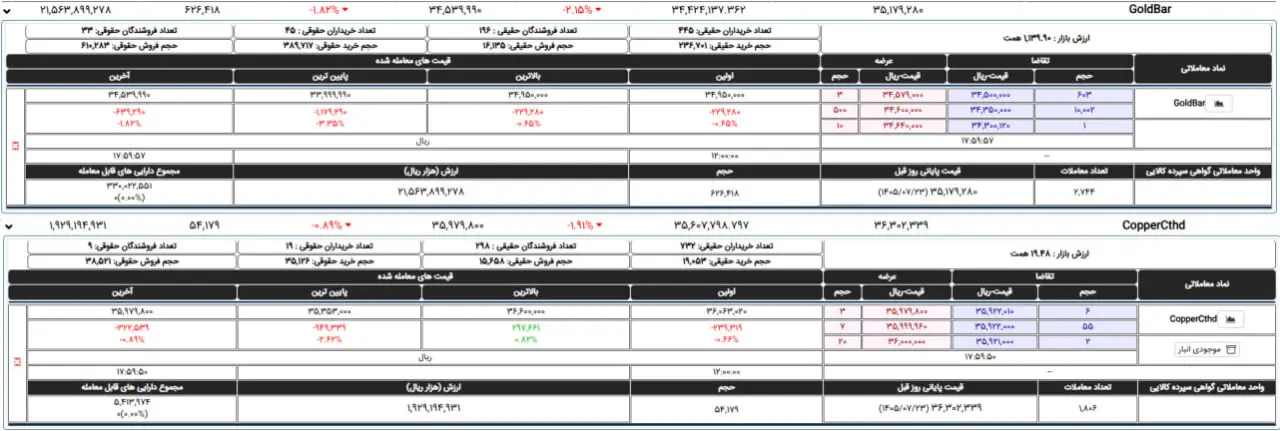
در معاملات شنبه ۲۵ مهرماه بورس کالای ایران، قیمت هر کیلوگرم گواهی سپرده مس به ۳ میلیون و ۵۵۵ هزار تومان رسید. این سطح قیمتی، مس را بیش از گذشته در کانون توجه معاملهگران قرار داده است؛ هرچند رشد قیمت این فلز بهتنهایی به معنای کاهش ریسک سرمایهگذاری در آن نیست.
رشد چشمگیر قیمت مس در یک دهه
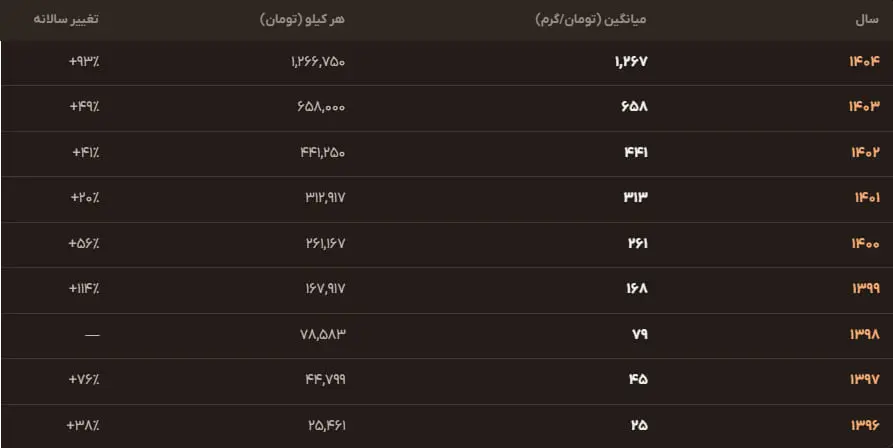
بررسی روند قیمت مس در بازار داخلی نشان میدهد بهای هر کیلوگرم این فلز در سال ۱۳۹۶ حدود ۲۵ هزار و ۴۶۱ تومان بود و در پایان سال ۱۴۰۴ به یک میلیون و ۲۶۶ هزار تومان رسید. بر اساس ارقام اعلامشده، قیمت مس تا پایان سال گذشته بیش از ۴۸۰۰ درصد افزایش یافته بود و در نیمه دوم مهرماه ۱۴۰۵ نیز به سطوح بالاتری رسید.
در همین بازه، قیمت هر گرم طلای مورد اشاره در گزارش از حدود ۱۵۰ هزار تومان در پایان سال ۱۳۹۶ به بیش از ۲۶ میلیون تومان در معاملات ۲۵ مهرماه افزایش یافته است. این مقایسه نشان میدهد مس نیز در سالهای گذشته رشد قیمتی قابل توجهی را تجربه کرده است؛ با این حال، تفاوت ماهیت این دو دارایی باعث میشود مقایسه بازدهی گذشته آنها بهتنهایی معیار مناسبی برای تصمیمگیری سرمایهگذاری نباشد.
افزایش توجه معاملهگران به گواهی سپرده مس
ارزش بازار گواهی سپرده مس در بورس کالای ایران حدود ۱۹ هزار و ۲۰۰ میلیارد تومان اعلام شده است. بر اساس آمار ارائهشده، تعداد خریداران حقیقی این ابزار به ۶۲۲ نفر و تعداد خریداران حقوقی به ۱۸ شخص رسیده است.
در مقابل، میانگین روزانه خریداران حقیقی گواهی سپرده طلا حدود ۳۴۷ نفر و خریداران حقوقی آن ۳۵ شخص اعلام شده است. این ارقام از افزایش توجه معاملهگران حقیقی به گواهی سپرده مس حکایت دارد؛ هرچند تعداد خریداران بهتنهایی نمیتواند مبنای ارزیابی برتری یک ابزار سرمایهگذاری باشد.
قیمت جهانی مس در چه محدودهای قرار دارد؟
در معاملات ۲۴ مهرماه بورس فلزات لندن، قیمت هر تن مس در محدوده ۱۴ هزار و ۳۰۲ تا ۱۴ هزار و ۳۰۸ دلار قرار گرفت. این فلز در معاملات روز قبل از آن نیز پس از بازگشایی در سطح ۱۴ هزار و ۴۰۲ دلار، با افت قیمت مواجه شده بود.
بر اساس محاسبات ارائهشده در گزارش، ارزش ریالی هر کیلوگرم مس در بازار جهانی با نرخهای مورد استفاده، حدود ۳ میلیون و ۷۹۰ هزار تا ۳ میلیون و ۸۱۵ هزار تومان برآورد شده است؛ رقمی که از قیمت گواهی سپرده مس در بورس کالای ایران بالاتر است.
با این حال، اختلاف قیمت داخلی و جهانی را نمیتوان بهتنهایی نشانه قطعی ارزندگی یا بازدهی آینده دانست. نرخ ارز، قیمت کاتد عرضهشده در بورس کالا، هزینههای مرتبط با صادرات، محدودیتهای تجاری و سازوکار معاملات، همگی بر قیمت نهایی و بازده سرمایهگذاری اثر میگذارند.
سهام شرکتهای مسی و بازدهی صندوقها
در بازار سرمایه ایران، نمادهای فملی، فباهنر، فافق و سرچشمه از جمله نمادهای مرتبط با صنعت مس هستند. شرکت ملی صنایع مس ایران با نماد فملی نیز از شرکتهای شاخص این صنعت در بازار سهام به شمار میرود.
بر اساس آمار منتشرشده در گزارش، بازدهی سهماهه فملی ۱۲۴ درصد، فباهنر ۹۲ درصد، سرچشمه ۹۴ درصد و فافق ۶۰.۷ درصد اعلام شده است.
در حوزه صندوقهای سرمایهگذاری نیز صندوقهای بخشی و فلزات اساسی، از جمله مسگون و متال، در معرض تحولات صنعت مس قرار دارند. بازدهی سهماهه مسگون ۸۰ درصد و متال ۱۸۰ درصد گزارش شده، در حالی که بازدهی سهماهه صندوقهای طلا در بورس کالا حدود ۳۷ درصد بوده است.
البته این مقایسه نیازمند توجه به تفاوت ساختار ابزارهاست. صندوقهای بخشی فلزات اساسی، صندوقهای سهامی هستند و بازدهی آنها علاوه بر تغییر قیمت فلزات، از وضعیت شرکتهای موجود در پرتفوی و روند کلی بازار سهام تأثیر میگیرد. در مقابل، صندوقهای طلا بر پایه داراییهای مرتبط با طلا فعالیت میکنند و سازوکار بازدهی متفاوتی دارند. بنابراین، عملکرد گذشته این صندوقها تضمینی برای تداوم همان بازدهی نیست.
هوش مصنوعی و برق؛ محرکهای تازه تقاضای مس
سهیل عسگری، مدیر صندوق بخشی فلزات اساسی متال، با اشاره به تحولات بازار مس گفت: این فلز اگرچه همچنان یک کالای صنعتی است، اما اهمیت آن بهدلیل نقش کلیدی در زیرساختهای اقتصاد آینده افزایش یافته است.
به گفته وی، توسعه شبکههای برق، انرژیهای تجدیدپذیر، خودروهای برقی، دیتاسنترها و زیرساختهای مرتبط با هوش مصنوعی، تقاضای ساختاری تازهای برای مس ایجاد کرده است. رشد اقتصاد دیجیتال نیز به سرمایهگذاری گسترده در شبکههای برق و تجهیزات نیاز دارد که از عوامل پشتیبان تقاضای این فلز محسوب میشوند.
عسگری با اشاره به محدودیت رشد عرضه افزود: توسعه یک معدن جدید مس به سرمایهگذاری کلان و سالها زمان نیاز دارد. به همین دلیل، اگر تقاضا با سرعت بیشتری از ظرفیت عرضه افزایش یابد، توازن بازار میتواند تحت فشار قرار گیرد و جایگاه مس در سبد سرمایهگذاریها تغییر کند.
آیا مس میتواند جایگزین طلا شود؟
مدیر صندوق متال تأکید کرد که مس را نباید جایگزین طلا و نقره دانست؛ زیرا ماهیت اقتصادی این داراییها متفاوت است. طلا بیشتر نقش ذخیره ارزش و ابزار پوشش برخی ریسکهای تورمی و ژئوپلیتیکی را دارد، در حالی که مس ارتباط مستقیمتری با رشد اقتصادی، تولید صنعتی و سرمایهگذاری در زیرساختها دارد.
به گفته وی، گواهی سپرده مس این امکان را فراهم میکند که سرمایهگذاران بدون ورود مستقیم به بازار فیزیکی، در معرض تغییرات قیمت این کالا قرار گیرند. با این حال، بازدهی گواهی سپرده مس در بورس کالا الزاماً با بازده قیمت جهانی آن برابر نیست و نرخ ارز، قیمت کاتد عرضهشده و شرایط معاملات نیز بر نتیجه نهایی اثر میگذارند.
چشمانداز میانمدت و بلندمدت بازار مس
عسگری معتقد است سرمایهگذاران با افق میانمدت و بلندمدت میتوانند مس را در کنار طلا و سایر کالاهای پایه بررسی کنند. به گفته وی، علاوه بر چین، رشد اقتصادی هند و سرمایهگذاری این کشور در بخشهای انرژی، زیرساخت و تولید نیز میتواند در سالهای آینده به تقاضای جهانی فلزات صنعتی اضافه کند.
با این حال، وی نسبت به نادیده گرفتن ریسکهای کوتاهمدت هشدار داد. کاهش رشد اقتصادی چین، رکود جهانی، تقویت دلار و افزایش سرمایهگذاری در معادن جدید میتوانند روند قیمت مس را تحت تأثیر قرار دهند و حتی به اصلاح قیمت منجر شوند.
بر این اساس، چشمانداز تقاضای بلندمدت مس با حمایت عواملی مانند برقیشدن اقتصاد و توسعه هوش مصنوعی همراه است، اما این موضوع به معنای حرکت پیوسته و بدون نوسان قیمت در کوتاهمدت نیست.
تفاوت سرمایهگذاری در گواهی مس و سهام شرکتهای مسی
به گفته عسگری، سرمایهگذاری در گواهی سپرده مس و خرید سهام شرکتهای مسی، دو نوع مواجهه متفاوت با بازار ایجاد میکند. گواهی سپرده، سرمایهگذار را به شکل مستقیمتری در معرض تغییرات قیمت کالای پایه قرار میدهد؛ اما بازده سهام شرکتهایی مانند فملی، علاوه بر قیمت مس، به میزان تولید و فروش، نرخ ارز، هزینه انرژی، حاشیه سود، حقوق دولتی معادن، سیاست تقسیم سود و ارزشگذاری سهم وابسته است.
در نتیجه، افرادی که هدفشان دنبال کردن تغییرات قیمت خود مس است، باید ویژگیهای ابزارهای کالایی را بررسی کنند؛ در حالی که سرمایهگذاری در سهام شرکتها به معنای پذیرش ریسکهای عملیاتی و مالی همان بنگاه نیز هست.
جمعبندی
افزایش اهمیت مس در اقتصاد دیجیتال و برقی، این فلز را از یک ماده اولیه صنعتی صرف به یکی از کالاهای راهبردی بازارهای جهانی تبدیل کرده است. رشد تقاضا از سوی شبکههای برق، خودروهای برقی، انرژیهای تجدیدپذیر و دیتاسنترها، در کنار زمانبر بودن توسعه معادن جدید، میتواند از بازار مس در بلندمدت حمایت کند.
با این حال، رشد قیمت گذشته و عملکرد بالای برخی صندوقها، بهتنهایی تضمینی برای سودآوری آینده نیست. نرخ ارز، شرایط اقتصاد جهانی، وضعیت تقاضای چین، سرعت افزایش عرضه و تفاوت میان ابزارهای سرمایهگذاری از عواملی هستند که باید پیش از تصمیمگیری مورد توجه قرار گیرند. مس میتواند بخشی از گزینههای بررسیشده در سبد سرمایهگذاری باشد، اما انتخاب میان آن، طلا، صندوقهای کالایی یا سهام شرکتهای مسی به افق زمانی، میزان پذیرش ریسک و هدف سرمایهگذار بستگی دارد.
*بازنویسی: تحریریه پژواک کارفرما