چک الکترونیک زیر ذرهبین؛ چرا وصول بینبانکی همچنان چالشبرانگیز است؟
چک الکترونیک اگرچه صدور و انتقال چک را سادهتر کرده، اما ابهام در وضعیت وصول و تفاوت عملکرد بانکها، بهویژه در معاملات بینبانکی، همچنان تجربه کاربران را با چالش مواجه کرده است.
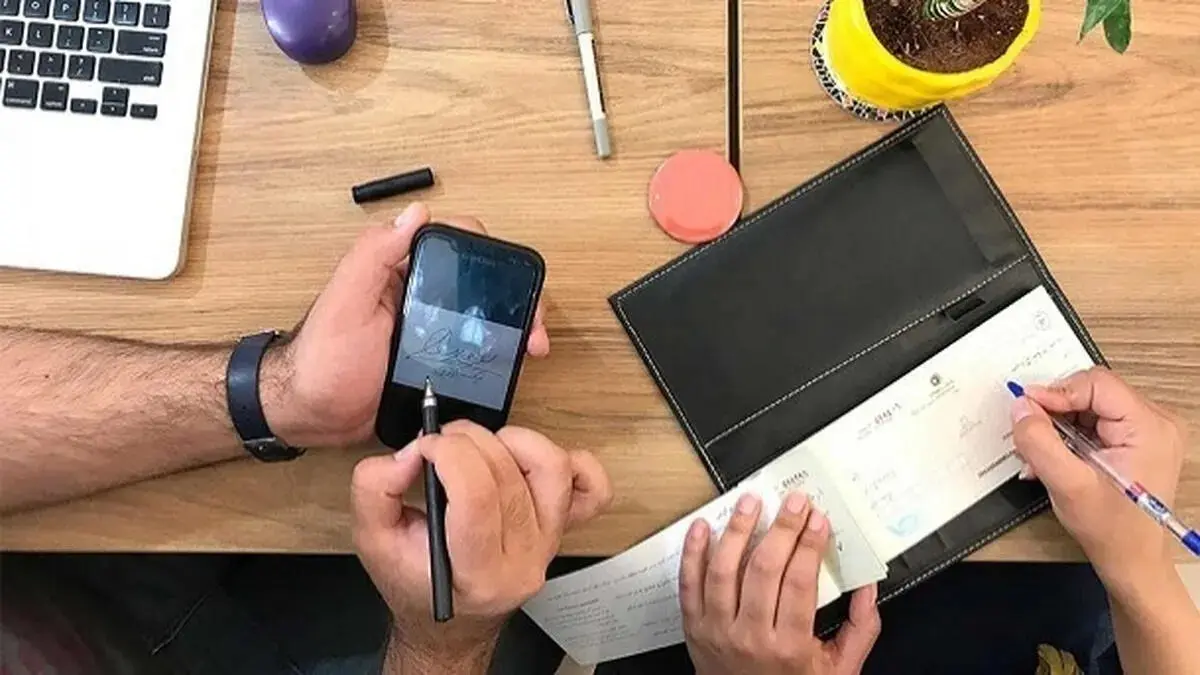
با گسترش خدمات غیرحضوری بانکها، چک الکترونیک به یکی از ابزارهای مهم بانکداری دیجیتال تبدیل شده است؛ ابزاری که قرار بود با حذف رفتوآمدهای غیرضروری، کاهش خطاهای ثبت اطلاعات و تسهیل رهگیری، بخشی از مشکلات چکهای کاغذی را برطرف کند. با این حال، تجربه کاربران نشان میدهد اگرچه صدور، ثبت و انتقال چک در بستر دیجیتال سادهتر شده، اما در مرحله وصول و نقدشوندگی، بهویژه میان دو بانک متفاوت، همچنان چالشهایی وجود دارد.
در ساختار چک الکترونیک، دو زیرساخت اصلی نقش دارند؛ **صیاد** که بیشتر مسئول ثبت، احراز، استعلام، انتقال و تأیید ذینفع است و **چکاوک** که فرآیند تبادل، پایاپای و پردازش بینبانکی چک را انجام میدهد. به زبان ساده، آنچه کاربر در اپلیکیشن یا موبایلبانک مشاهده میکند عمدتاً به بستر صیاد مربوط است، اما زمان قابل استفاده شدن وجه در حساب مقصد به فرآیندهای بینبانکی و سامانههای پشتیبان وابسته است.
همین موضوع باعث ایجاد فاصله میان «تجربه دیجیتال» و «نتیجه عملیاتی» شده است. ممکن است کاربر در مدت کوتاهی چک را صادر، ثبت و به ذینفع منتقل کند و گیرنده نیز آن را تأیید کند، اما این سرعت الزاماً به معنای نقدشوندگی آنی نیست. وصول چک همچنان تابع فرآیندهای پایاپای، زمانبندی پردازش و کنترلهای بانکی است و در معاملات بینبانکی ممکن است زمان بیشتری برای نهایی شدن آن نیاز باشد.
یکی از نخستین مشکلاتی که در تعامل میان بانکهای مختلف خود را نشان میدهد، **تفاوت در تجربه کاربری اپلیکیشنها و سامانههای بانکی** است. برخی بانکها فرآیند صدور و انتقال چک الکترونیک را با منوهای ساده، اعلانهای روشن و نمایش مناسب وضعیتها ارائه میکنند، اما در برخی دیگر کاربر با اصطلاحات نامأنوس، وضعیتهای مبهم یا خطاهایی مواجه میشود که توضیح روشنی درباره علت آنها وجود ندارد. اگرچه این تفاوت الزاماً ناشی از عملکرد سامانه مرکزی نیست، اما در نهایت از نگاه مشتری بهعنوان ضعف چک الکترونیک تلقی میشود.
چالش مهمتر، **شفاف نبودن مسیر وصول چک** است. کاربر ممکن است بداند چک ثبت و تأیید شده یا در اختیار او قرار گرفته است، اما اطلاع دقیقی از مرحله بعدی نداشته باشد. برای مثال، مشخص نیست چک تنها در سامانه ثبت شده، وارد فرآیند وصول شده، در انتظار پردازش بینبانکی است یا تسویه انجام شده اما هنوز وجه در حساب مقصد قابل استفاده نیست. همین ابهام حتی در صورت کوتاه بودن زمان انتظار نیز میتواند موجب بلاتکلیفی و کاهش اعتماد کاربر شود.
یکی از نقاط ضعف فعلی، نبود **ردیابی مرحلهبهمرحله** برای مشتری است. کاربران در خدمات پرداخت روزمره به مشاهده وضعیت لحظهای تراکنشها عادت کردهاند؛ بنابراین وقتی در چک الکترونیک تنها با وضعیتهایی کلی مانند «ثبت شد» یا «در حال بررسی» مواجه میشوند، فرآیند برای آنها شفاف به نظر نمیرسد. این در حالی است که از نظر فنی، تفاوت میان ثبت اطلاعات در صیاد و فرآیند تسویه در چکاوک کاملاً معنادار است، اما این تفاوت هنوز به شکل ساده و قابل فهم به مشتری منتقل نمیشود.
یک کارشناس بانکی با اشاره به این فاصله معتقد است چک الکترونیک از نظر صدور و تبادل اطلاعات، گام مهمی در کاهش اصطکاک عملیاتی محسوب میشود، اما نباید آن را با ابزار پرداخت آنی یکسان دانست. به گفته او، ماهیت چک همچنان با بررسی، کنترل و فرآیند وصول همراه است و زمانی که وصول میان دو بانک متفاوت انجام میشود، طبیعی است که سرعت نقدشوندگی از سرعت ثبت و انتقال اولیه کمتر باشد.
این کارشناس، چالش اصلی را بیش از آنکه نبود زیرساخت بداند، **شفاف نبودن وضعیتها برای مشتری و تفاوت سطح آمادگی بانکها در ارائه تجربه کاربری مناسب** عنوان میکند.
در واقع، مسئله الزاماً به اتصال سامانهها مربوط نمیشود، بلکه نحوه پیادهسازی و نمایش نتیجه این اتصال برای کاربر اهمیت زیادی دارد. ممکن است صیاد و چکاوک در سطح زیرساختی با یکدیگر هماهنگ باشند، اما اگر بانک مبدأ یا مقصد نتواند این فرآیند را در قالب یک تجربه ساده، قابل فهم و قابل رهگیری به مشتری نمایش دهد، کاربر نتیجه را به شکل «کندی سامانه» یا «نقص چک الکترونیک» برداشت خواهد کرد.
تفاوت عملکرد بانکها در این زمینه نیز قابل توجه است. برخی بانکها وضعیت چک را بهصورت شفاف نمایش میدهند، اعلانهای مناسب ارسال میکنند و اطلاعات را بهموقع بهروزرسانی میکنند، در حالی که برخی دیگر هنوز تجربهای ناپیوسته و مبهم ارائه میدهند. بنابراین تجربه مشتری از چک الکترونیک تنها به سامانه ملی وابسته نیست و کیفیت طراحی و اجرای این خدمت در بانک مبدأ و مقصد نیز نقش تعیینکنندهای دارد.
این مسئله در **سناریوهای بینبانکی** اهمیت بیشتری پیدا میکند؛ چرا که کوچکترین ناهماهنگی در نمایش وضعیت یا انتقال پیام میان دو بانک میتواند موجب سردرگمی مشتری شود. از سوی دیگر، زمان نقدشوندگی برای فعالان اقتصادی اهمیت ویژهای دارد. برای یک کسبوکار، حتی چند ساعت یا یک روز تأخیر در قابل استفاده شدن وجه میتواند بر گردش نقدینگی و برنامهریزی مالی اثر بگذارد.
چک الکترونیک در مقایسه با شکل سنتی خود ظرفیت بالایی برای کاهش اصطکاک و هزینههای عملیاتی دارد، اما تا زمانی که زمانبندی وصول بینبانکی و وضعیت هر مرحله بهصورت شفاف در اختیار کاربر قرار نگیرد، نمیتوان انتظار داشت تجربه آن بهطور کامل با مفهوم بانکداری دیجیتال روان و سریع منطبق شود.
در مجموع، چک الکترونیک را باید یکی از گامهای مهم در مسیر توسعه بانکداری دیجیتال دانست؛ با این حال، این خدمت در بخش بینبانکی هنوز با فاصلهای میان **انتظار مشتری و واقعیت عملیاتی** روبهروست. امروز صدور و انتقال چک نسبت به گذشته سادهتر شده، اما در مرحله نقدشوندگی میان بانکهای مختلف همچنان ابهام و ناهماهنگیهایی وجود دارد.
گام بعدی برای تکمیل این فرآیند، صرفاً توسعه زیرساخت نیست؛ بلکه **استانداردسازی تجربه کاربری، نمایش دقیق و مرحلهبهمرحله وضعیت چک، اطلاعرسانی شفاف درباره زمان وصول و کاهش ابهام در فرآیند تسویه** نیز باید در اولویت قرار گیرد. رفع این چالشها میتواند اعتماد کاربران به چک الکترونیک را از یک ابزار صرفاً برای «ثبت و انتقال دیجیتال» به یک خدمت مالی روان، شفاف و قابل اتکا ارتقا دهد.
*بازنویسی: تحریریه پژواک کارفرما