واگذاری ۱۳۰ هزار میلیارد تومانی رایتل؛ تصمیم اقتصادی برای نجات منابع تأمین اجتماعی یا فروش یک دارایی ارزشمند؟
شستا آگهی مزایده فروش ۱۰۰ درصد سهام رایتل را با قیمت پایه ۱۳۰ هزار میلیارد تومان منتشر کرده است؛ تصمیمی که با وجود تأکید مدیران اپراتور بر بهبود وضعیت مالی، بار دیگر بحث درباره زیاندهی این شرکت، ارزش واقعی آن و صیانت از داراییهای بازنشستگان را داغ کرده است.
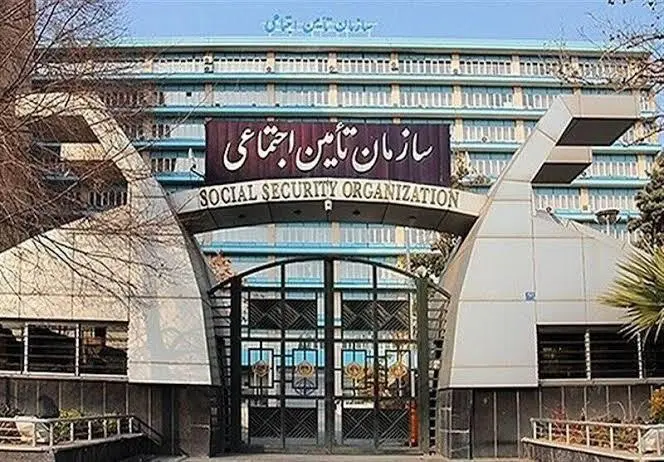
شرکت سرمایهگذاری تأمین اجتماعی (شستا) آگهی مزایده عمومی فروش ۱۰۰ درصد سهام شرکت خدمات ارتباطی رایتل را منتشر کرده است؛ واگذاریای که پس از سالها بحث درباره آینده این اپراتور و عملکرد مالی آن، بار دیگر موضوع مدیریت داراییهای سازمان تأمین اجتماعی را به کانون توجه آورده است.
بر اساس آگهی منتشرشده در سامانه کدال، قیمت پایه فروش سهام رایتل ۱۳۰ هزار میلیارد تومان تعیین شده است. همچنین پنج کرسی مدیریتی در این واگذاری مطرح شده و امکان خرید سهام بهصورت بلوکی یا از طریق کنسرسیومی متشکل از چند سهامدار عمده نیز در نظر گرفته شده است.
رایتل از شرکتهای زیرمجموعه شستا و سازمان تأمین اجتماعی به شمار میرود و طی سالهای گذشته، با وجود تغییرات مدیریتی و تلاش برای بهبود عملکرد، همواره با بحثهایی درباره وضعیت مالی، میزان سودآوری و ضرورت ادامه فعالیت تحت مالکیت این سازمان مواجه بوده است.
رایتل چگونه به زیرمجموعه تأمین اجتماعی تبدیل شد؟
رایتل در سال ۱۳۸۸ با حمایت وزارت ارتباطات و همکاری مجموعههایی از جمله شرکت اماراتی اتصالات فعالیت خود را آغاز کرد. این اپراتور بهعنوان سومین ارائهدهنده خدمات تلفن همراه کشور، با هدف توسعه رقابت در بازار ارتباطات وارد عرصه شد.
با گسترش تحریمها و بروز مشکلات در همکاری با سرمایهگذاران خارجی، ساختار سهامداری و مدیریت این شرکت با تغییراتی روبهرو شد. در ادامه، کنسرسیومهای مختلفی برای اداره رایتل مطرح شدند، اما مشکلات مالی برخی از مجموعههای مشارکتکننده، موانع ناشی از تحریمها و خروج شرکای خارجی، روند تثبیت ساختار مدیریتی و سرمایهگذاری را دشوار کرد.
در نهایت، طی دهه ۱۳۹۰ بخش عمده سهام رایتل به سازمان تأمین اجتماعی و شرکتهای سرمایهگذاری وابسته به آن منتقل شد. از آن زمان، آینده این اپراتور بارها در فهرست مباحث مربوط به واگذاری داراییهای تأمین اجتماعی قرار گرفت و از سال ۱۳۹۵ نیز خبرهایی درباره احتمال فروش آن منتشر میشد.
درباره عملکرد رایتل دیدگاههای متفاوتی وجود دارد. گروهی از منتقدان، مشکلات این شرکت را ناشی از ساختار بازار ارتباطات، محدودیتهای سرمایهگذاری و موانع همکاری با شرکتهای خارجی میدانند. در مقابل، برخی معتقدند این اپراتور در صورت برخورداری از سرمایه کافی و مدیریت کارآمد میتوانست عملکرد اقتصادی بهتری داشته باشد.
مدیرعامل رایتل: واگذاری به معنای ورشکستگی نیست
در روزهای گذشته، مهدی فقیهی، مدیرعامل رایتل، شایعات مربوط به ورشکستگی این شرکت در پی واگذاری سهام را رد کرد و این تصمیم را اقدامی راهبردی در مسیر توسعه دانست.
به گفته وی، رایتل در سالهای اخیر روندی سودده داشته و در سال گذشته نیز عملکرد موفقی را ثبت کرده است. مدیرعامل این اپراتور همچنین بر ضرورت انتشار اخبار و تحلیلها بر مبنای اطلاعات دقیق و صورتهای مالی شفاف تأکید کرده است.
با این حال، ارزیابی دقیق وضعیت اقتصادی رایتل نیازمند بررسی صورتهای مالی، میزان بدهیها، سودآوری عملیاتی، سرمایهگذاریهای انجامشده و چشمانداز درآمدی شرکت است. صرف اعلام سوددهی یا زیاندهی، بدون توجه به حجم سرمایهگذاری و تعهدات مالی، برای تعیین ارزش اقتصادی یک بنگاه کافی نیست.
یکی از پرسشهای اصلی درباره این واگذاری، فاصله احتمالی میان قیمت پایه مزایده و ارزش واقعی داراییهای شرکت است. رقم ۱۳۰ هزار میلیارد تومان، قیمت پایه اعلامشده برای مزایده است و بهتنهایی به معنای قیمت نهایی معامله یا ارزش قطعی رایتل نیست.
نماینده جامعه کارگری: واگذاری رایتل با شرایط فعلی قابل دفاع است
حسن صادقی، عضو کانون بازنشستگان تأمین اجتماعی تهران و معاون دبیرکل خانه کارگر، با اشاره به سابقه مشکلات مالی رایتل، معتقد است ادامه فعالیت این شرکت تحت مالکیت تأمین اجتماعی در سالهای گذشته هزینههایی را به این سازمان تحمیل کرده است.
وی با بیان اینکه مدیران متعددی برای بهبود وضعیت رایتل منصوب شدهاند، مشکلات این شرکت را ساختاری و سرمایهای توصیف کرد و گفت در مقاطعی، تأمین اجتماعی برای حفظ فعالیت اپراتور ناچار به تزریق منابع از محل داراییهای خود شده است.
به گفته صادقی، حتی در دورههایی که از توقف روند انباشت زیان و آغاز سودآوری رایتل صحبت شده، میزان سود در مقایسه با سرمایه انباشتهشده در شرکت قابل توجه نبوده است. او بر این باور است که در صورت نبود امکان اصلاح عملکرد یک بنگاه زیانده، واگذاری آن میتواند تصمیمی اقتصادی باشد.
این فعال کارگری تأکید کرد که هدف اصلی تأمین اجتماعی باید کسب بازده از سرمایهگذاریها باشد، نه اداره مستقیم مجموعه گستردهای از شرکتها. از نگاه او، واگذاری مدیریت یا سهام برخی بنگاهها به بخش خصوصی میتوانست زودتر در دستور کار قرار گیرد.
آیا قیمت پایه رایتل از منافع بازنشستگان صیانت میکند؟
یکی از مهمترین موضوعات در واگذاری رایتل، نحوه تعیین ارزش شرکت و اطمینان از حفظ منافع بیمهشدگان و بازنشستگان تأمین اجتماعی است؛ گروههایی که داراییهای این سازمان در نهایت به منافع بلندمدت آنها گره خورده است.
صادقی با اشاره به قیمت پایه ۱۳۰ هزار میلیارد تومانی اعلام کرد که این رقم، مبنای آغاز مزایده است و قیمت نهایی فروش باید در فرآیند رقابت مشخص شود. او در عین حال، محدود بودن شمار خریداران بالقوه یک مجموعه با این ابعاد را از چالشهای احتمالی واگذاری دانست.
در چنین شرایطی، شفافیت در ارزشگذاری، انتشار اطلاعات مالی قابل اتکا، بررسی تعهدات و بدهیهای شرکت و فراهم کردن امکان رقابت میان خریداران اهمیت ویژهای دارد. همچنین لازم است روشن شود که فروش دارایی چه اثری بر وضعیت مالی تأمین اجتماعی خواهد گذاشت و منابع حاصل از واگذاری چگونه مدیریت میشود.
صادقی با اشاره به تجربه سایر شرکتهای وابسته به نهادهای عمومی، معتقد است ادامه بنگاهداری در برخی مجموعهها ممکن است بیش از آنکه به سود سهامداران اصلی باشد، به حفظ ساختارهای مدیریتی موجود کمک کند. او در عین حال میان شرکتهای سودده و زیانده تفاوت قائل شد و تأکید کرد که مخالفت با فروش داراییهای سودآور لزوماً به معنای مخالفت با واگذاری بنگاههای زیانده نیست.
چرا واگذاری رایتل به بانک رفاه به نتیجه نرسید؟
در سال گذشته نیز بحثهایی درباره انتقال رایتل به بانک رفاه کارگران در ازای بخشی از بدهیهای تأمین اجتماعی مطرح شده بود، اما این پیشنهاد به معامله نهایی منجر نشد.
صادقی در توضیح این موضوع، از رویکرد انتخابی بانک رفاه در خرید شرکتهای سودده انتقاد کرد و معتقد بود انتقال رایتل به این بانک میتوانست امکان مدیریت بهتر و بهبود عملکرد اپراتور را فراهم کند. از نگاه او، انتقال دارایی میان دو مجموعه مرتبط با تأمین اجتماعی و بانک رفاه میتوانست نوعی جابهجایی درونمجموعهای باشد و در صورت مدیریت مناسب، به اصلاح عملکرد شرکت کمک کند.
با این حال، او با توجه به شرایط مالی تأمین اجتماعی و محدودیتهای موجود، تصمیم فعلی برای واگذاری رایتل را تا حدی قابل دفاع دانست؛ زیرا به اعتقاد وی، امکان خارج کردن این شرکت از زیان انباشته در کوتاهمدت و میانمدت محدود بوده است.
آزمون شستا در فروش داراییهای تأمین اجتماعی
واگذاری رایتل را باید در چارچوب بحث گستردهتر درباره نحوه اداره شرکتهای وابسته به تأمین اجتماعی بررسی کرد. این سازمان از یک سو باید منابع و داراییهای خود را برای پشتیبانی از تعهدات بلندمدت بیمهای حفظ کند و از سوی دیگر، درباره ادامه مالکیت بنگاههایی تصمیم بگیرد که ممکن است بازدهی متناسب با سرمایهگذاری انجامشده نداشته باشند.
فروش یک شرکت بهتنهایی تضمینکننده بهبود وضعیت مالی سازمان نیست. نتیجه نهایی به قیمت فروش، شرایط رقابت، تعهدات خریدار و نحوه استفاده از منابع حاصل از واگذاری بستگی دارد. اگر داراییای کمتر از ارزش واقعی فروخته شود یا درآمد حاصل از فروش بهدرستی مدیریت نشود، ممکن است منافع بلندمدت ذینفعان تأمین اجتماعی تأمین نشود.
در مقابل، واگذاری شفاف یک بنگاه کمبازده، در صورت احراز ارزش واقعی و استفاده مؤثر از منابع حاصل، میتواند از تحمیل هزینههای بیشتر جلوگیری کند و امکان تمرکز بر سرمایهگذاریهای پربازدهتر را فراهم آورد.
اکنون با انتشار آگهی مزایده ۱۰۰ درصد سهام رایتل، پرسش اصلی این است که آیا رقابت میان خریداران میتواند قیمت نهایی را به سطحی متناسب با ارزش اقتصادی شرکت برساند و آیا این واگذاری در نهایت به نفع منابع سازمان تأمین اجتماعی و جامعه بازنشستگان تمام خواهد شد. پاسخ به این پرسشها به نتیجه مزایده، اطلاعات مالی شرکت و نحوه مدیریت منابع حاصل از فروش وابسته است.
*بازنویسی: تحریریه پژواک کارفرما