مالیات اصناف در شرایط جنگی؛ مطالبه کارفرمایان برای محاسبه بر اساس درآمد واقعی
کاهش فعالیت و فروش برخی واحدهای صنفی در شرایط جنگی، مطالبه فعالان اقتصادی برای محاسبه مالیات بر مبنای درآمد واقعی و استفاده حداکثری از ظرفیتهای قانونی تعدیل، تقسیط و بخشودگی جرایم را افزایش داده است.
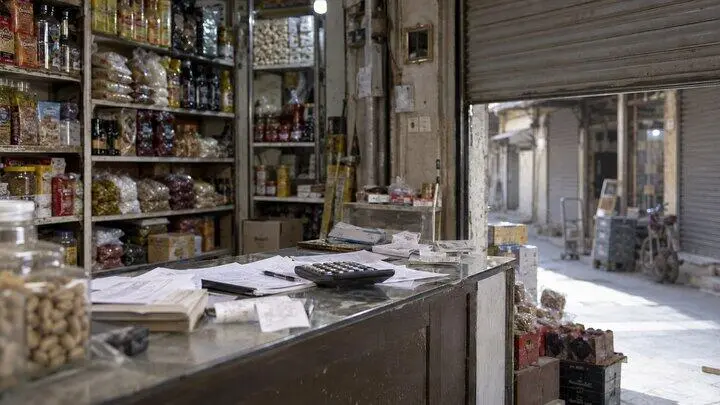
کاهش فعالیت اقتصادی، تعطیلی موقت برخی واحدهای صنفی و افت تقاضا در پی شرایط جنگی، بار دیگر نحوه تعیین مالیات اصناف را به یکی از دغدغههای جدی صاحبان کسبوکار تبدیل کرده است؛ موضوعی که فعالان صنفی بر ضرورت توجه به درآمد واقعی و شرایط فعالیت هر واحد در فرآیند تعیین مالیات تأکید دارند.
مالیات یکی از هزینههای قانونی فعالیت اقتصادی است و صاحبان مشاغل بر اساس قانون مالیاتهای مستقیم، مشمول پرداخت مالیات بر درآمد هستند. با این حال، نحوه تعیین درآمد مشمول مالیات برای اصناف و کسبوکارهای کوچک، بهویژه در دورههایی که شرایط اقتصادی با سالهای گذشته تفاوت دارد، اهمیت بیشتری پیدا میکند.
یکی از نکات مورد تأکید فعالان صنفی، تفاوت میان میزان فروش و درآمد واقعی است. افزایش رقم فروش یک واحد صنفی الزاماً به معنای افزایش سود نیست. در شرایط تورمی ممکن است قیمت کالاها افزایش پیدا کند و در نتیجه رقم فروش بالاتر برود، اما همزمان هزینه خرید کالا، حملونقل، اجاره، حقوق و دستمزد، بیمه و سایر هزینههای جاری نیز افزایش یافته باشد.
از این منظر، فعالان اقتصادی معتقدند افزایش اسمی فروش نباید بهتنهایی مبنای برداشت از وضعیت مالی یک کسبوکار قرار گیرد و شرایط واقعی فعالیت واحد صنفی نیز باید در چارچوب قانون مورد توجه قرار گیرد.
تبصره ماده ۱۰۰ و تغییر شرایط کسبوکارها
بخشی از صاحبان مشاغل نیز در صورت برخورداری از شرایط قانونی، از ظرفیت **تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم** استفاده میکنند. بر اساس این مقررات، سازمان امور مالیاتی میتواند مالیات برخی صاحبان مشاغل را بهصورت مقطوع تعیین کند و در صورت احراز شرایط، مؤدی از ارائه اظهارنامه و برخی تکالیف مربوط معاف شود.
این روش میتواند فرآیند انجام تکالیف مالیاتی را برای گروهی از صاحبان مشاغل سادهتر کند، اما در شرایطی که وضعیت اقتصادی یک واحد صنفی نسبت به دورههای گذشته تغییر محسوسی کرده باشد، نحوه تعیین مالیات اهمیت بیشتری پیدا میکند.
بهویژه برای واحدهایی که در مقطعی تعطیل بودهاند یا با کاهش قابلتوجه مشتری و فروش مواجه شدهاند، اطلاعات مربوط به دورههای گذشته لزوماً نمیتواند تصویر دقیقی از وضعیت فعلی آنها ارائه دهد.
تعطیلی بازار، کاهش تقاضا و تداوم هزینهها
شرایط جنگی اخیر و تعطیلی بازار در برخی مناطق، فعالیت بخشی از واحدهای صنفی را تحت تأثیر قرار داده است. برخی کسبوکارها برای مدتی تعطیل بودهاند و برخی دیگر نیز با کاهش شدید تقاضا و فروش مواجه شدهاند.
در همین حال، بسیاری از هزینههای جاری این واحدها همچنان برقرار بوده است؛ از اجارهبهای محل کسب و حقوق نیروی کار گرفته تا حق بیمه، قبوض، عوارض و هزینه تأمین کالا.
از این رو، نمایندگان اصناف معتقدند واحدهایی که به دلیل شرایط خاص کشور با کاهش فعالیت و درآمد مواجه شدهاند، نباید بدون توجه به میزان واقعی فعالیت، مشابه واحدهایی در نظر گرفته شوند که در شرایط عادی به فعالیت خود ادامه دادهاند.
تأکید اتاق اصناف بر درآمد واقعی
قاسم نودهفراهانی، رئیس اتاق اصناف ایران، پیشتر بر ضرورت تعیین مالیات اصناف بر مبنای درآمد واقعی تأکید کرده بود.
وی با اشاره به شرایط جنگی، تعطیلی برخی بازارها و رکود فعالیتهای اقتصادی، خواستار توجه به وضعیت واقعی واحدهای صنفی در تعیین مالیات عملکرد سال ۱۴۰۴ شده بود.
به گفته نودهفراهانی، نباید صرفاً پایهها و عملکرد مالیاتی سالهای گذشته مبنای تعیین مالیات قرار گیرد؛ بهخصوص در استانها و شهرستانهایی که واحدهای صنفی به دلیل شرایط جنگی، تعطیلی بازار یا کاهش حضور مردم با افت فعالیت و درآمد مواجه شدهاند.
این مطالبه به معنای حذف مالیات نیست، بلکه اصناف خواهان آن هستند که میزان واقعی فعالیت و درآمد واحدهای صنفی در فرآیند تعیین مالیات مورد توجه قرار گیرد و میان کسبوکارهای فعال و سودده با واحدهایی که با تعطیلی یا افت جدی درآمد مواجه بودهاند، تفاوت وجود داشته باشد.
درخواست برای استفاده از ظرفیتهای قانونی
حمیدرضا رستگار، رئیس اتاق اصناف تهران، نیز خواستار استفاده حداکثری از ظرفیتهای قانونی برای حمایت از اصناف شده است.
وی از وزیر امور اقتصادی و دارایی، رئیس سازمان امور مالیاتی و معاون اول رئیسجمهور خواسته است ظرفیتهای قانونی مربوط به تعدیل مالیات و بخشودگی جرایم تا حد امکان برای اصناف مورد استفاده قرار گیرد.
به گفته رستگار، واحدهای صنفی در دوره اخیر به دلیل تعطیلی و شرایط خاص کشور با مشکلات مالی و هزینههای مختلف مواجه بودهاند و سازمان امور مالیاتی میتواند با استفاده از ظرفیتهای قانونی، فشار مالی بر کسبوکارها را کاهش دهد تا امکان ادامه فعالیت آنها فراهم شود.
رئیس اتاق اصناف تهران ابراز امیدواری کرده است آثار این حمایتها و تعدیلهای مالیاتی در کوتاهترین زمان در فعالیت کسبوکارها نمایان شود.
ظرفیتهای قانونی برای حمایت از مؤدیان
قانون مالیاتهای مستقیم نیز در شرایط مشخص، ابزارهایی را برای رسیدگی به وضعیت مؤدیان در نظر گرفته است.
بر اساس ماده ۱۶۵، در صورت ورود خسارت ناشی از حوادث و سوانح و با احراز شرایط قانونی، امکان کسر خسارت جبراننشده از درآمد مشمول مالیات وجود دارد. استفاده از این ظرفیت منوط به احراز خسارت، ارائه مدارک و رعایت الزامات قانونی است.
همچنین مطابق ماده ۱۶۷، مؤدیانی که توان پرداخت یکجای بدهی مالیاتی قطعی خود را ندارند، میتوانند با رعایت شرایط قانونی از امکان تقسیط بدهی استفاده کنند.
ماده ۱۹۱ نیز شرایطی را برای بخشودگی تمام یا بخشی از جرایم مالیاتی پیشبینی کرده است. میزان بخشودگی با توجه به دلایل ارائهشده از سوی مؤدی و شرایط مقرر در قانون تعیین میشود.
بنابراین، ابزارهایی مانند رسیدگی به خسارت، تقسیط بدهی و بخشودگی جرایم در قانون وجود دارد، اما استفاده از آنها منوط به احراز شرایط قانونی است و کاهش فروش یا مشکلات اقتصادی بهتنهایی به معنای معافیت از مالیات یا بخشودگی بدهی مالیاتی نخواهد بود.
مالیات باید با واقعیت کسبوکارها هماهنگ باشد
مسئله اصلی اصناف در شرایط فعلی، حذف مالیات نیست؛ بلکه تطبیق میزان مالیات با واقعیت اقتصادی واحدهای صنفی است. کاهش فروش، تعطیلی موقت، افزایش هزینه تأمین کالا و رشد هزینههای جاری میتواند وضعیت مالی یک کسبوکار را نسبت به سالهای قبل تغییر دهد.
از سوی دیگر، افزایش قیمت کالاها در شرایط تورمی نیز بهتنهایی نشانه افزایش سود نیست و نمیتوان صرفاً بر اساس رشد اسمی رقم فروش، درباره توان مالی یک واحد صنفی قضاوت کرد.
در نهایت، مطالبه فعالان صنفی این است که مالیات بر مبنای درآمد مشمول مالیات و با در نظر گرفتن شرایط واقعی فعالیت مؤدی تعیین شود و ظرفیتهای قانونی موجود برای کاهش فشار بر کسبوکارهای آسیبدیده به کار گرفته شود؛ رویکردی که میتواند به واحدهای صنفی برای عبور از دوره رکود و حفظ فعالیت اقتصادی کمک کند.
*بازنویسی: تحریریه پژواک کارفرما